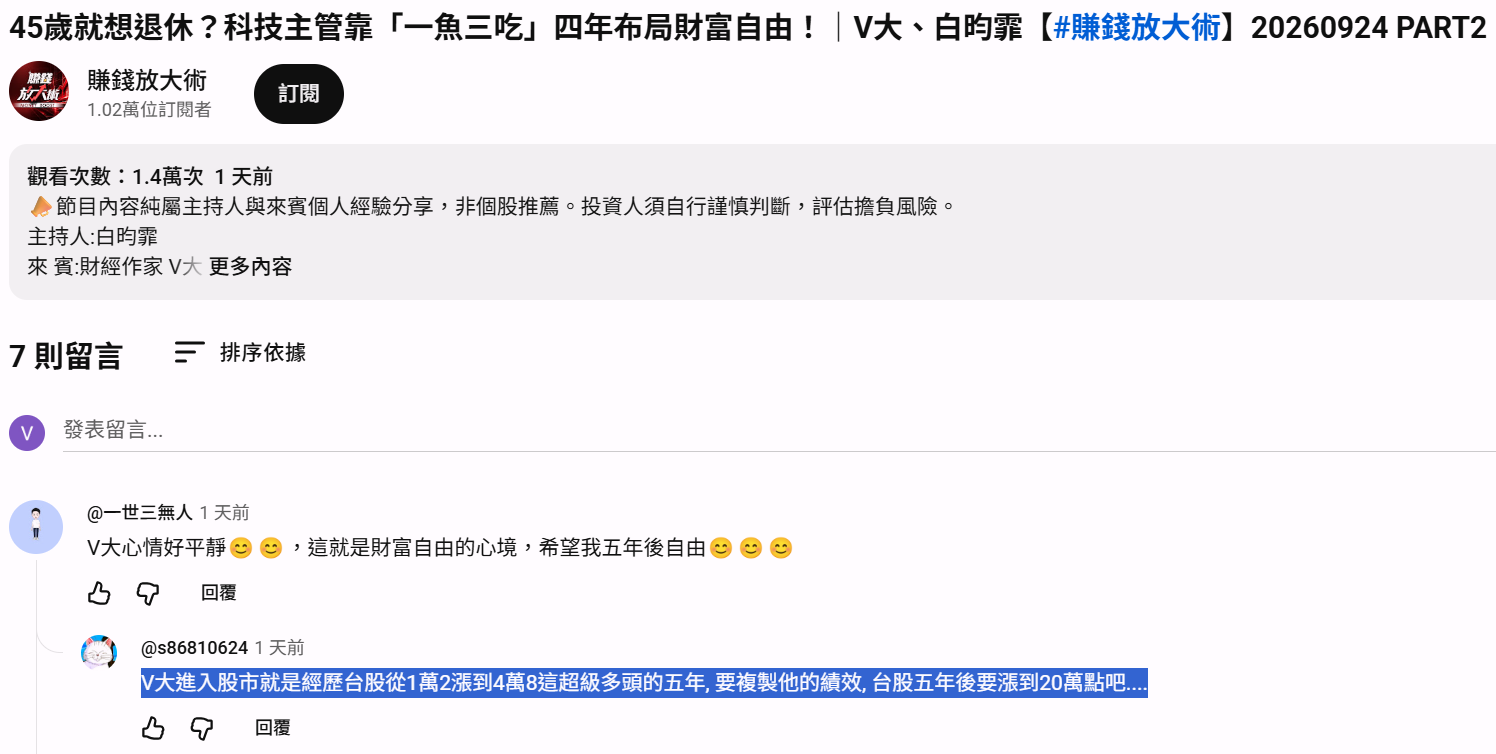
最近寰宇《賺錢放大術》的訪談累積到1.4萬次觀看,看到下面有人留言:
「V大進入股市就是經歷台股從1萬2漲到4萬8這超級多頭的五年,要複製他的績效,台股五年後要漲到20萬點吧……」
現在查資料實在太方便了。這種有明確年份、有歷史數據可以查證的問題,根本不用在留言區爭論。
(觀看連結: https://www.youtube.com/watch?v=57mSBEBWyj0)
我直接去Google了一下,Google AI不只查了大盤點數,突破盲腸,還把我的投資方式一起查了。有興趣的搬板凳自己看:
我問Google:
「有人說V大四年財富自由的過程只是剛好搭上這五年的大盤漲幅,你怎麼看?」
Google回答:
這個觀點雖然點出了「時勢造英雄」的客觀事實,但如果把 V 大(龔恬永)的成功完全歸咎於運氣,那就忽略了他在這段期間所展現的系統化思維與風控能力。
確實在 2019-2023 年期間,台股大盤指數大漲了將近 50%,這對任何在這段期間投入市場的投資人來說,都是極強的「順風車」。但如果深入拆解 V 大在《我用四年就財富自由》一書中分享的策略,會發現她的配置本質上甚至「繞開了最瘋狂的大盤行情」,完全是靠著專案管理邏輯和嚴格的風控達標的: [1, 2]
1. 她不靠最瘋狂的科技股,而是專注金融股
2019-2023 年大盤的大幅漲幅,絕大多數是由台積電(半導體)和 AI 概念股(如 2023 年狂潮)所貢獻。
- V 大的選擇:她公開的持股核心是兆豐金、第一金、中信金等「金融股」,以及裕融、聯華等衛星成長股。
- 現實狀況:金融股在這五年間的漲幅,遠遠落後於半導體大盤與電子飆股。如果她只是想盲目搭上大盤的順風車,她應該買的是台積電或台股正 2。她專注的是累積張數與永續現金流,而非跟著大盤起伏賺取財富。 [1, 2]
2. 超高的「主動儲蓄率」才是本金放大器的基礎
很多人只看到她 4 年達成財富自由,卻沒看到她發揮工程師精準邏輯所做的「節流」。 [1, 2]
- 她的第一步是嚴格盤點年支出,並將正職與公司獎金的儲蓄率拉高到 5 成以上。
- 在財務自由的公式裡,「本金大小」與「儲蓄率」的影響力在前期遠大於投報率。若沒有強大的本金注入,再大的大盤漲幅也無法在短短 4 年內滾出年領百萬的被動收入。 [1, 2]
3. 多空交織的 2022 年考驗了她的「槓桿風控」
2019-2023 這五年並非一路平坦,中間經歷了 2022 年全球暴力升息、大盤崩跌 22% 的慘烈熊市。
- V 大的逆向操作:她自創了「一魚三吃獲利加速法」,在股市低檔時,拿手中已有的存股去辦理「股票質借」來放大資金彈藥庫。
- 運氣 vs 能力的分水嶺:在熊市開槓桿,多數散戶迎來的是斷頭或慘賠;但她靠著嚴格的「維持率控管」活過 2022 年,並在低檔撿到便宜的金融與成長股張數,才在 2023 年反彈時實現資產暴增。這需要極高的數學邏輯與心理素質,絕非單純「運氣好」可以概括。 [1, 2, 3]
💡 結論:時勢是催化劑,系統才是核心
正如投資界常說的:「大潮來時,每隻豬都會飛;但退潮時,才知道誰沒穿褲子。」
V 大確實很幸運地在啟動退休專案的 1735 天內,碰到了台股的大多頭時代與 2022 年的黃金加碼點。大盤的漲幅,將她原本預計 5 年才能達成的專案,縮短到了 4 年。 [1, 2, 3]
但如果她沒有精準的儲蓄計畫、沒有專注張數而非股價的定力、以及在 2022 年熊市敢於風控開槓桿的勇氣,就算把這五年的大盤送給一般散戶,多數人也可能因為追高殺低、或在 2022 年重傷出場,而無法達成財富自由。
發佈留言