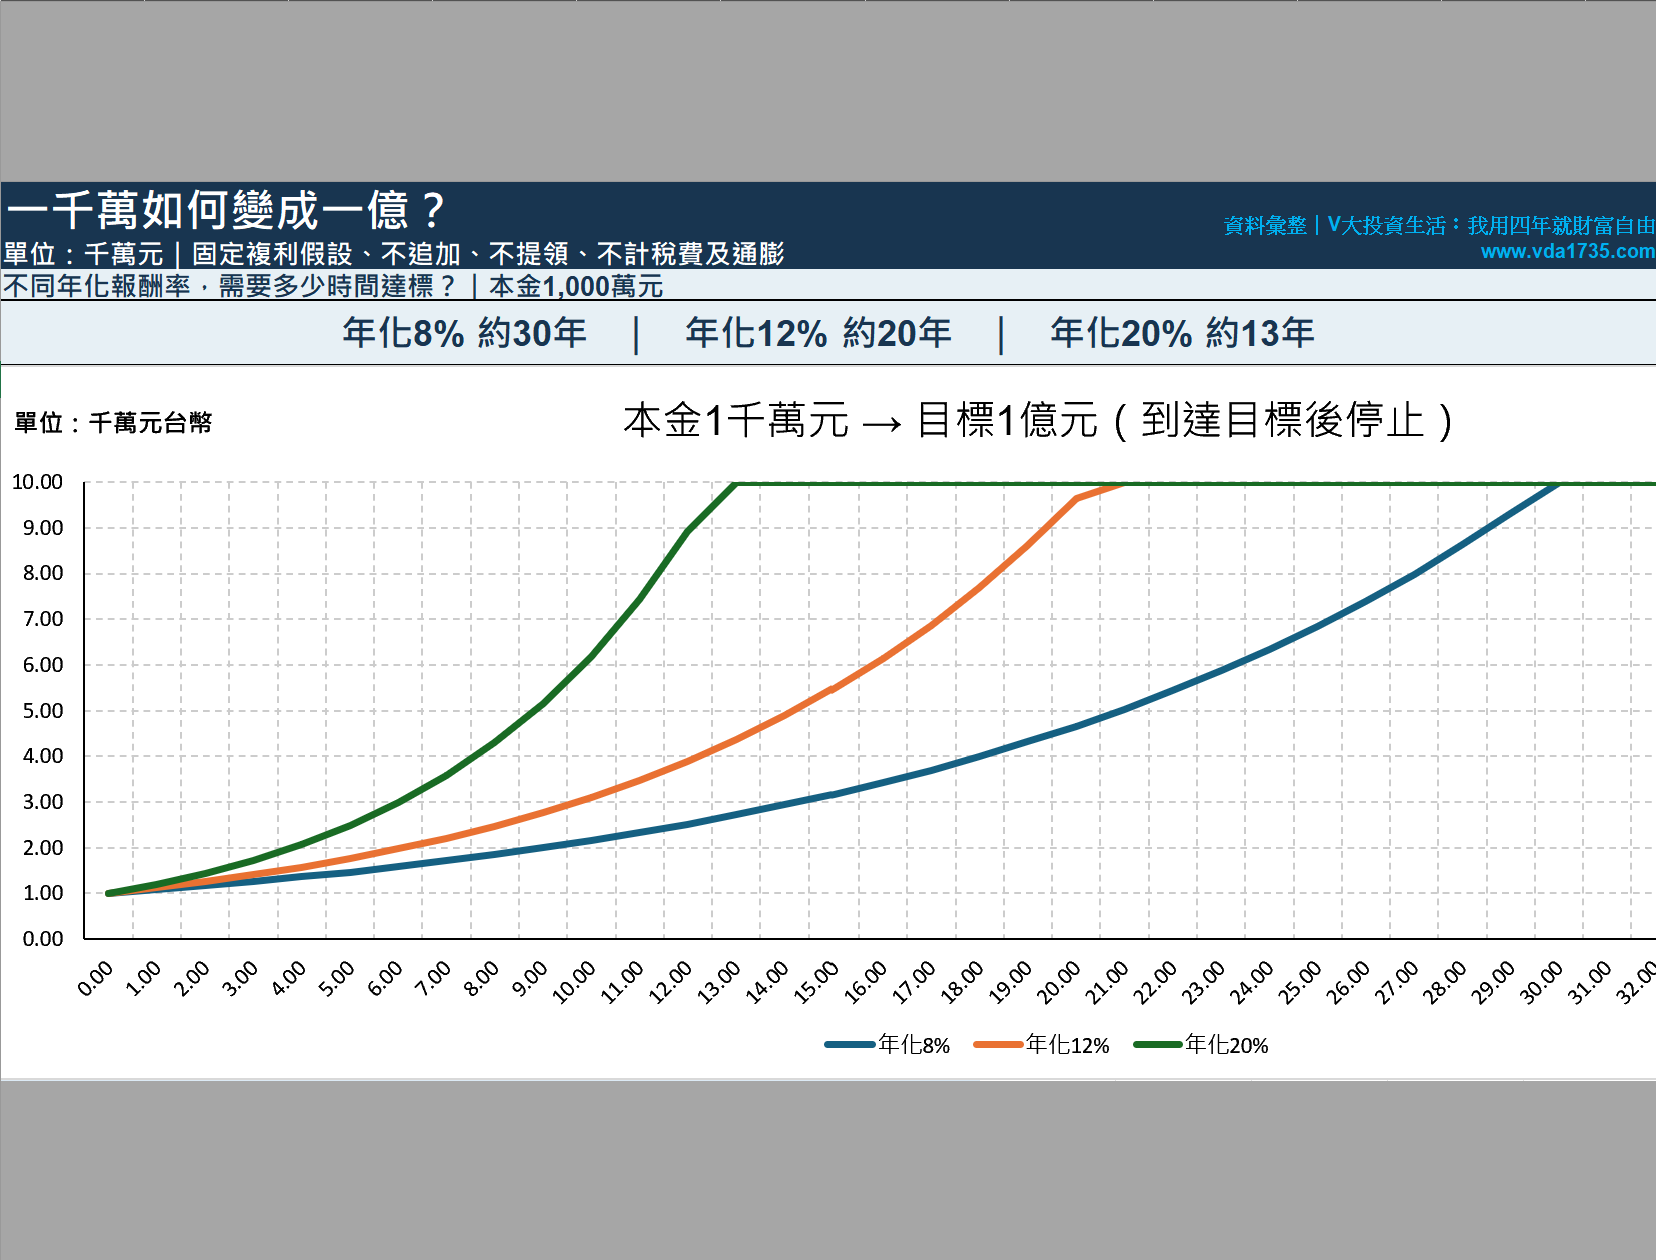
前幾天有人問我:「如果手上有一千萬元可以投資,要怎麼做,需要多少時間,才能把它變成一億元?」我想了一下,這個問題還真有意思。雖然我自己還沒有賺到一億元,無法告訴他「我是怎麼做到的」,但我們可以用數學計算,要讓資產成長十倍,究竟需要多少報酬率、多少時間?
這篇先以所有理想狀況為假設,假設有1,000萬元本金,投資期間不再追加資金、不提領生活費,所有報酬全部再投入,暫時不計稅費與通膨。根據複利公式,如果年化報酬率分別是6%、8%、10%、12%、15%、20%,那麼資產成長到一億元所需的時間,依序約為39.5年、29.9年、24.2年、20.3年、16.5年、12.6年。看起來,報酬率越高,時間就越短;如果能長期維持20%的年化複利報酬率,甚至不到13年就能達標。
不過,市場不會每年固定給我們20%的報酬。反過來計算,如果希望在10年內把一千萬變成一億,需要25.89%的年化複利報酬率;15年需要16.59%、20年需要12.20%、25年需要9.65%,30年則需要7.98%。同樣是一千萬元,如果有30年可以等待,需要的報酬率大約8%;如果只有10年,就必須達到接近26%。所以在討論買什麼之前,我們可以先反過來問:你打算花多少年,賺到這一億元?
然而,複利公式只會告訴我們數學上的結果,不會告訴我們投資過程有多難熬。例如某項投資第一年上漲50%,第二年下跌40%,兩年的累積報酬不是正10%,而是負10%。如果資產從1,000萬元跌到500萬元,接下來必須上漲100%,才能回到原點。真實市場的報酬不會像Excel試算表一樣,每年沿著固定的成長曲線前進。
更重要的是,即使我們假設長期年化報酬率可以達到15%,也不代表每個投資人都能實際取得這個結果。當資產在過程中出現30%、甚至50%的跌幅,自己是否還有能力繼續持有?如果承受不了,在低點賣出,原本預期的長期複利就無法實現。真正困難的不是算出一千萬如何變成一億,而是找到自己願意相信、也有能力承受其風險的長期投資方式。
那麼,一千萬元究竟該買0050、高股息ETF、個股,還是正二?我認為這個問題其實問得太早了。不同投資工具的報酬來源、波動程度和風險都不相同,過去某段期間的績效,也不能直接當成未來數十年的固定報酬率。更何況,每個人能夠承受的風險不同,即使擁有相同本金、相同目標,也未必適合相同的資產配置。
我自己花了四年達成財務自由,但財務自由與資產累積到一億元,是兩個不同的目標。我不會因為完成了前者,就假裝自己已經掌握後者的成功公式。對我來說,投資規劃的起點始終是先確認目標,再思考要用什麼方式達成,而不是先選一個看起來報酬率最高的工具,再期待它幫我完成所有事情。
所以,如果有人問我:「如何把一千萬變成一億?」我的答案會是:先確認自己有多少時間,再檢驗所需的年化報酬率是否合理,以及自己能否承受投資過程中的波動。Excel可以算出漂亮的複利曲線,卻不能保證我們走得到終點。 真正值得思考的,不只是最終能賺多少錢,還有自己必須承擔什麼樣的風險。
不過,上面的計算其實建立在一個很重要的前提:這一千萬元可以長期放在市場裡,期間完全不需要動用。如果這個前提不成立呢?如果投資人想讓資產成長得更快,卻又不能承受資金長期被套牢,那麼追求更高的報酬率,還是正確的方向嗎?
下一篇,我們繼續算。
發佈留言