週日讀《諾貝爾經濟學獎得主的獲利公式》,有個觀點讓我大開眼界:分散投資也能從「一生的時間」來思考。
年輕時本金少,即使全部買股票,實際參與市場的金額仍然有限;等到中年資產累積起來,反倒可能把一生的投資風險集中在後半段。
作者因此提出:年輕時適度運用槓桿,再隨資產累積逐步降低,讓市場曝險在一生中分配得更均衡。
書中在討論槓桿時,連融資、選擇權都拿來討論,這也讓我想繼續讀下去:同樣是槓桿,怎樣的安排是在分散一生的風險,怎樣又會讓人提早出局?
這中間的差異,才是值得弄懂的地方。
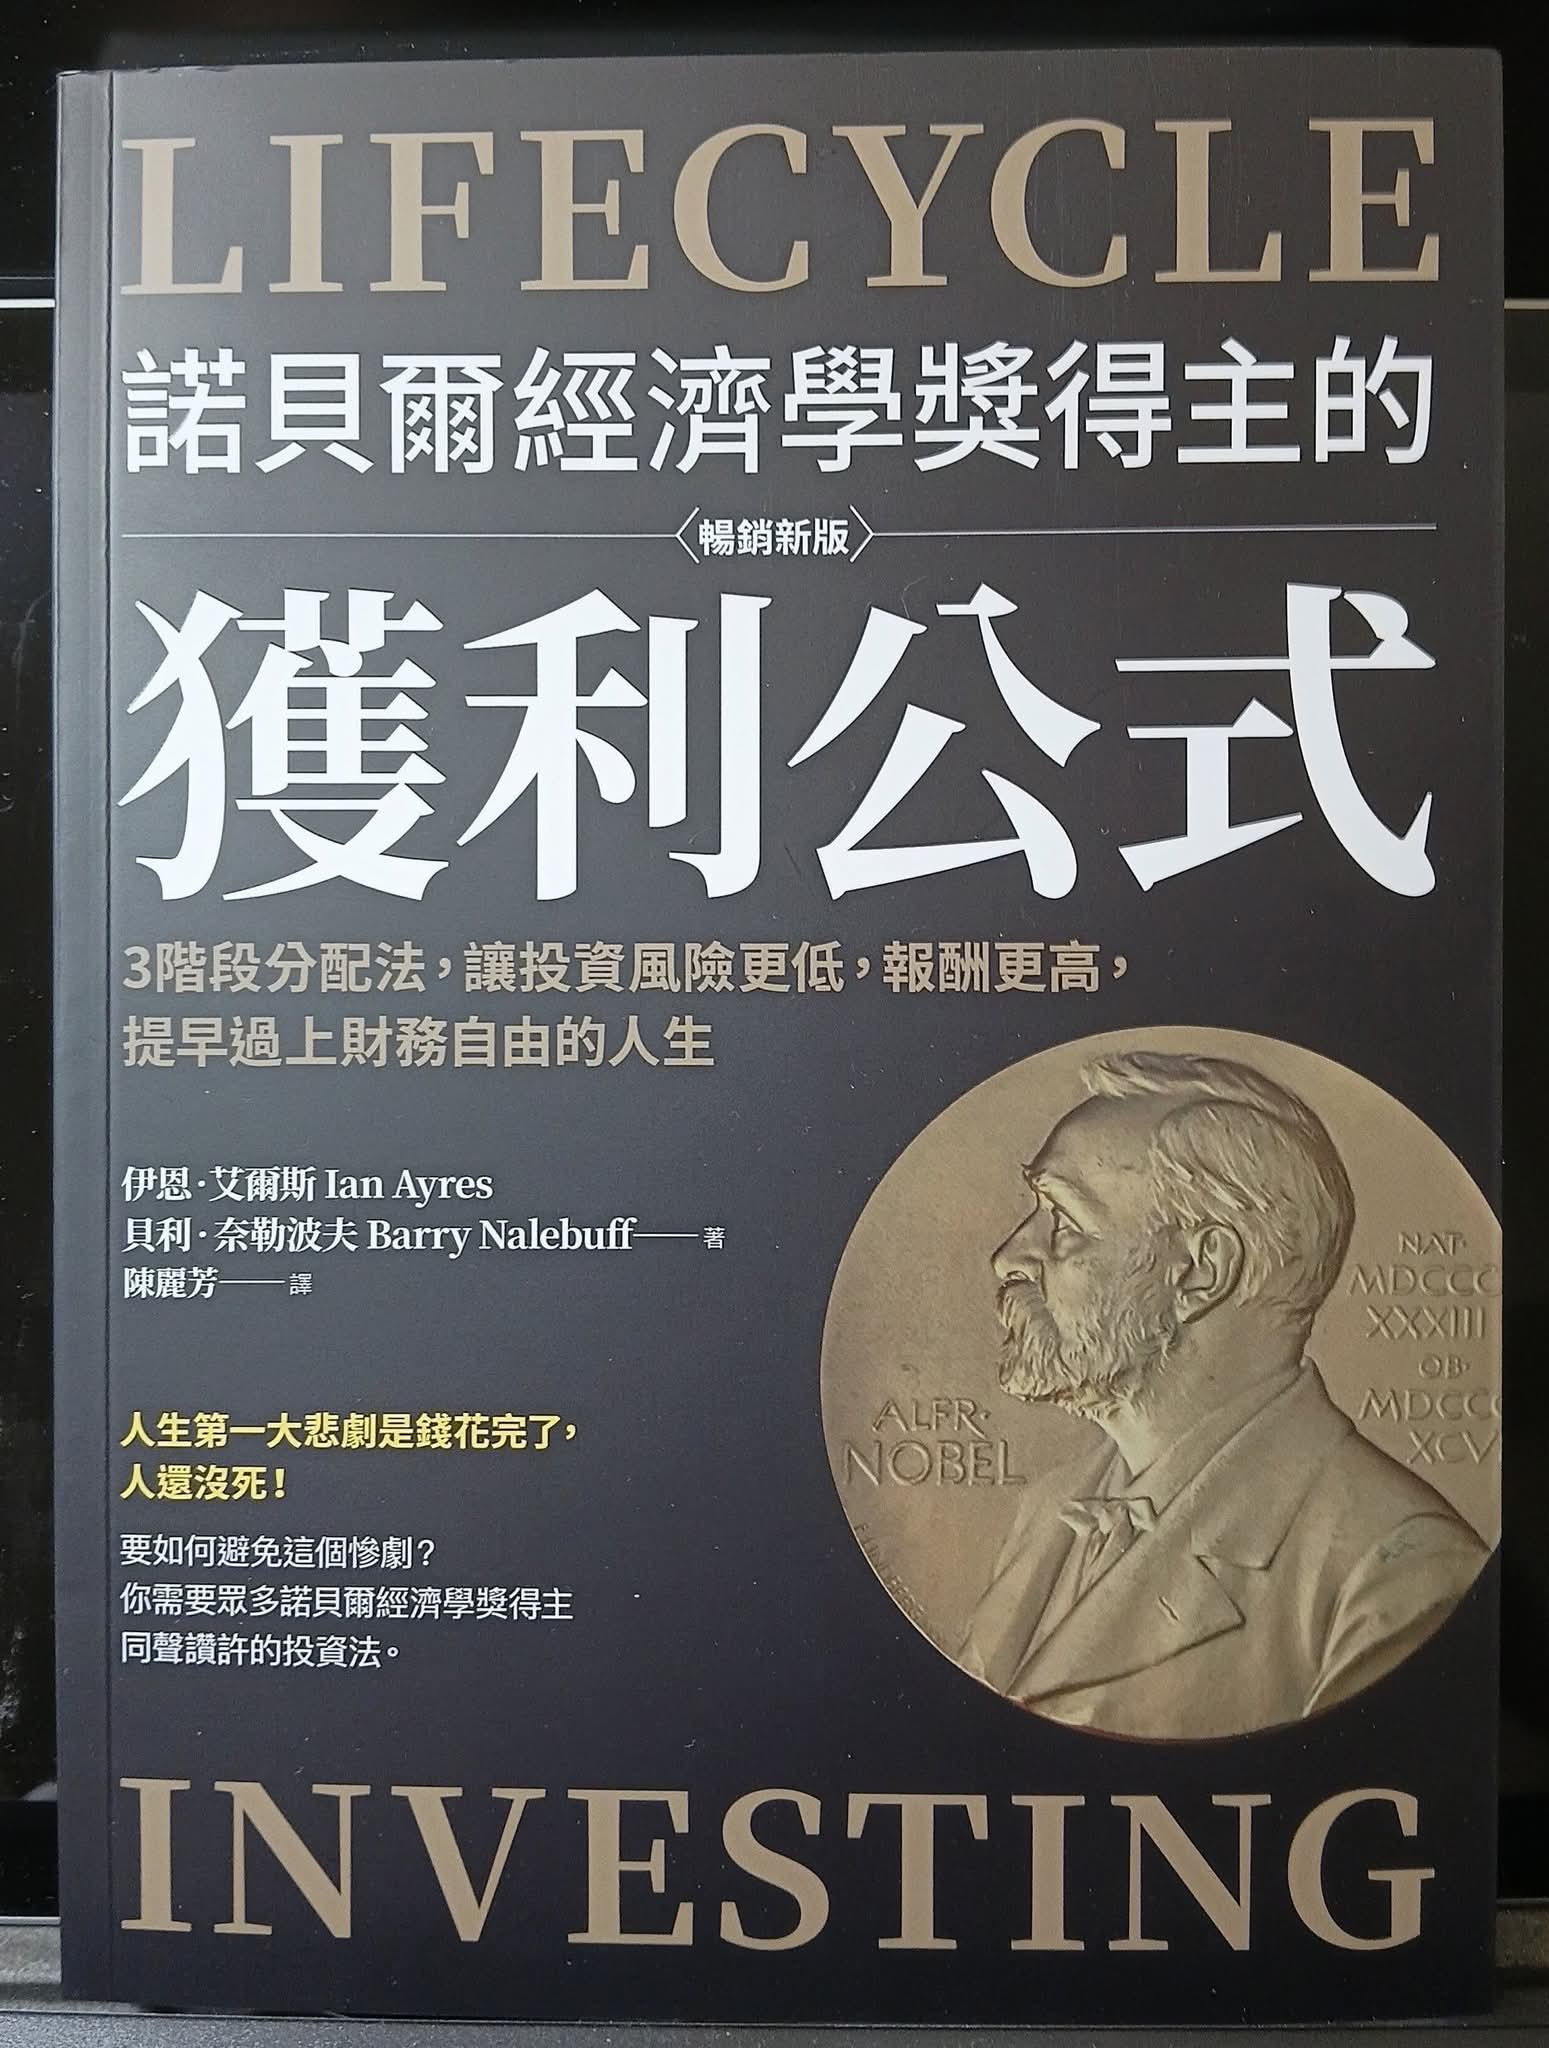
週日讀《諾貝爾經濟學獎得主的獲利公式》,有個觀點讓我大開眼界:分散投資也能從「一生的時間」來思考。
年輕時本金少,即使全部買股票,實際參與市場的金額仍然有限;等到中年資產累積起來,反倒可能把一生的投資風險集中在後半段。
作者因此提出:年輕時適度運用槓桿,再隨資產累積逐步降低,讓市場曝險在一生中分配得更均衡。
書中在討論槓桿時,連融資、選擇權都拿來討論,這也讓我想繼續讀下去:同樣是槓桿,怎樣的安排是在分散一生的風險,怎樣又會讓人提早出局?
這中間的差異,才是值得弄懂的地方。
發佈留言