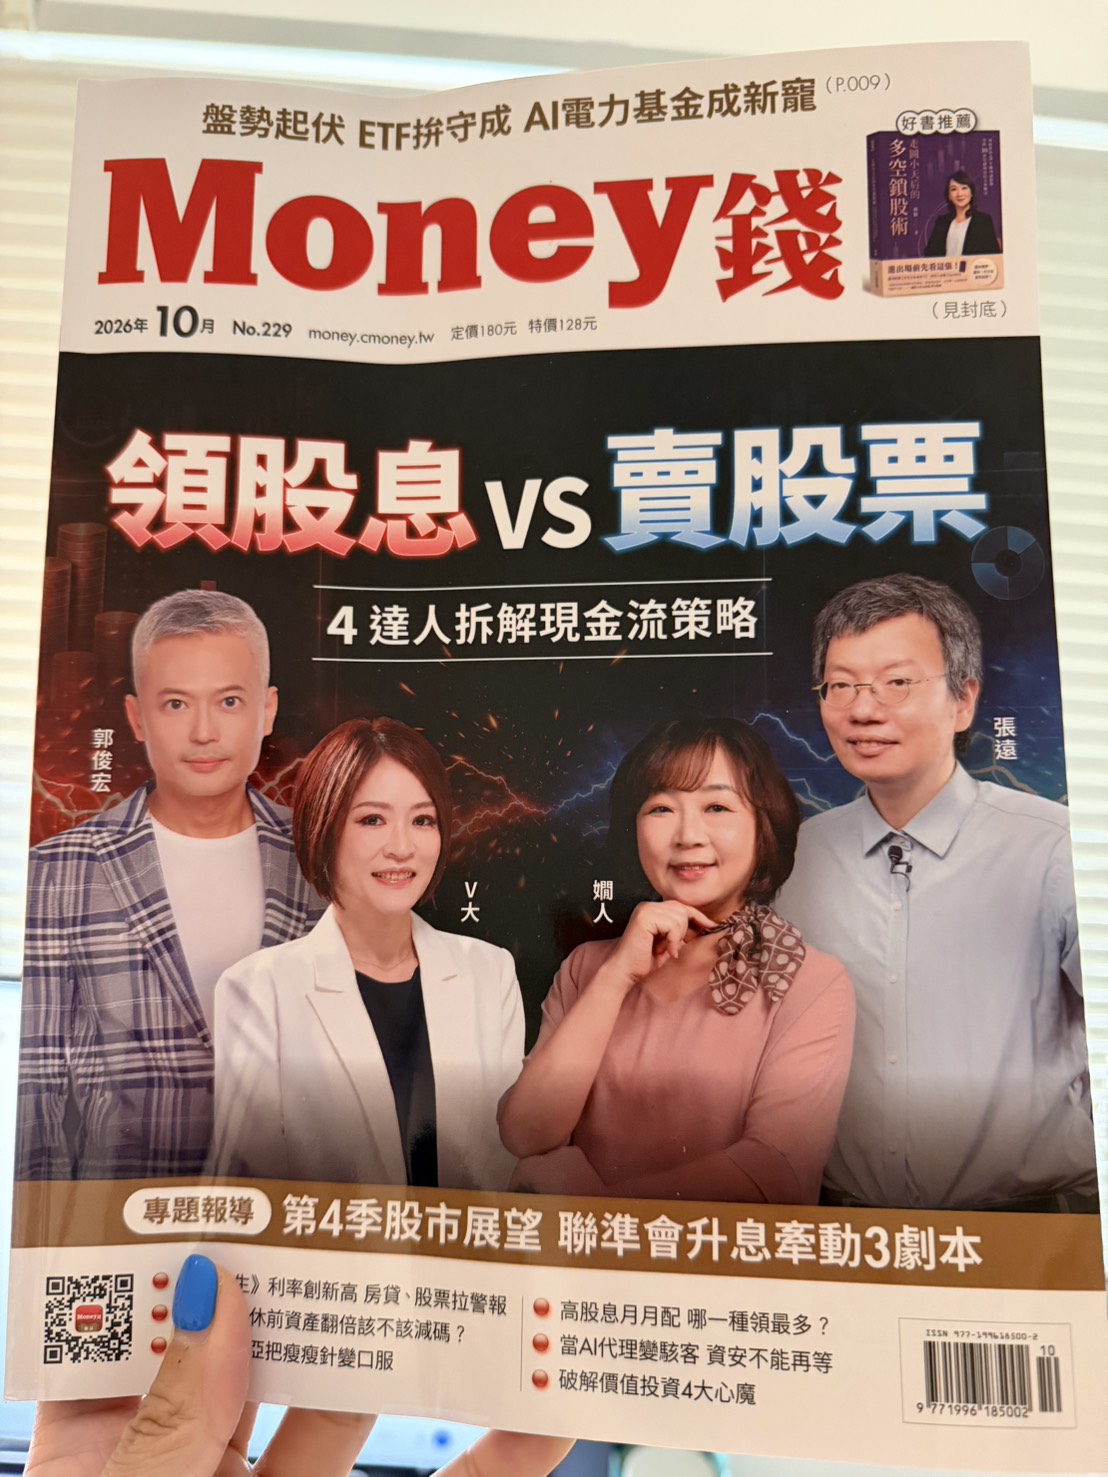
《Money 錢》10月號終於收到實體雜誌了。
這次的封面主題是「領股息 vs. 賣股票」,編輯找了在下我,跟MK郭俊宏當了領息派的代表,我實在不敢當,畢竟我的「一魚三吃系統」並不是完完全全的領息派,我反而是那種「在能夠支應生活費後,拜託你不要配給我太多現金」的人。
不過,看完實際採訪內文後,我才發現,領息派還是賣股派,其實不是這篇真正想討論的重點。編輯真正想知道的是一個很實際的問題:如果退休後遇到減配或是股市下跌,原本預期好的現金流不夠了,各位受訪者會怎麼因應?
這個問題,其實剛好碰到《我用四年就財富自由》裡,我很重視的一個核心觀念——不要被「心理帳戶」給騙了。
很多人會覺得,配息是公司「發給我的錢」,所以可以放心拿來花;賣股票得到的價差,則是動到本金。
但對我來說,錢並不會因為從不同地方進來,就有不同的身分。
現金股利、已實現價差,甚至退稅,進到帳戶以後都是我的資金。真正重要的不是「這筆錢叫股息還是價差」,而是整個投資系統能不能持續產出,以及我花掉多少、留下多少,讓資產繼續成長。
這也是這次為了回答「減配怎麼辦」,我進一步整理出的「退休生活資金池」概念。
我在《我用四年就財富自由》裡,花了不少篇幅談「心理帳戶」、系統總報酬,以及為什麼我不把股息、配股、價差拆開來看,而是關注整個「一魚三吃」投資系統的合計產出。
至於真的退休以後,當收入來源改變、配息也可能高高低低,這套觀念又該怎麼落實到每天的生活?這次《Money 錢》的採訪,剛好讓我有機會從另一個角度重新整理。
至於真的退休以後,當收入來源改變、配息也可能高高低低,這套觀念又該怎麼落實到每天的生活?這次《Money 錢》的採訪,剛好讓我有機會從另一個角度重新整理。
如果你已經讀過《我用四年就財富自由》,這篇專訪可以把它當成「退休以後」的延伸閱讀;如果還沒讀過,也可以先從這期《Money 錢》看看,我怎麼面對減配、股市下跌,以及退休後的現金流問題。
至於「一魚三吃」完整的投資邏輯、心理帳戶,以及我如何一步步建立足以離開職場的資產系統,就留在書裡跟大家好好聊了。
有興趣的朋友,可以找來看看,然後再告訴我:我到底算不算「領息派」?XD
發佈留言