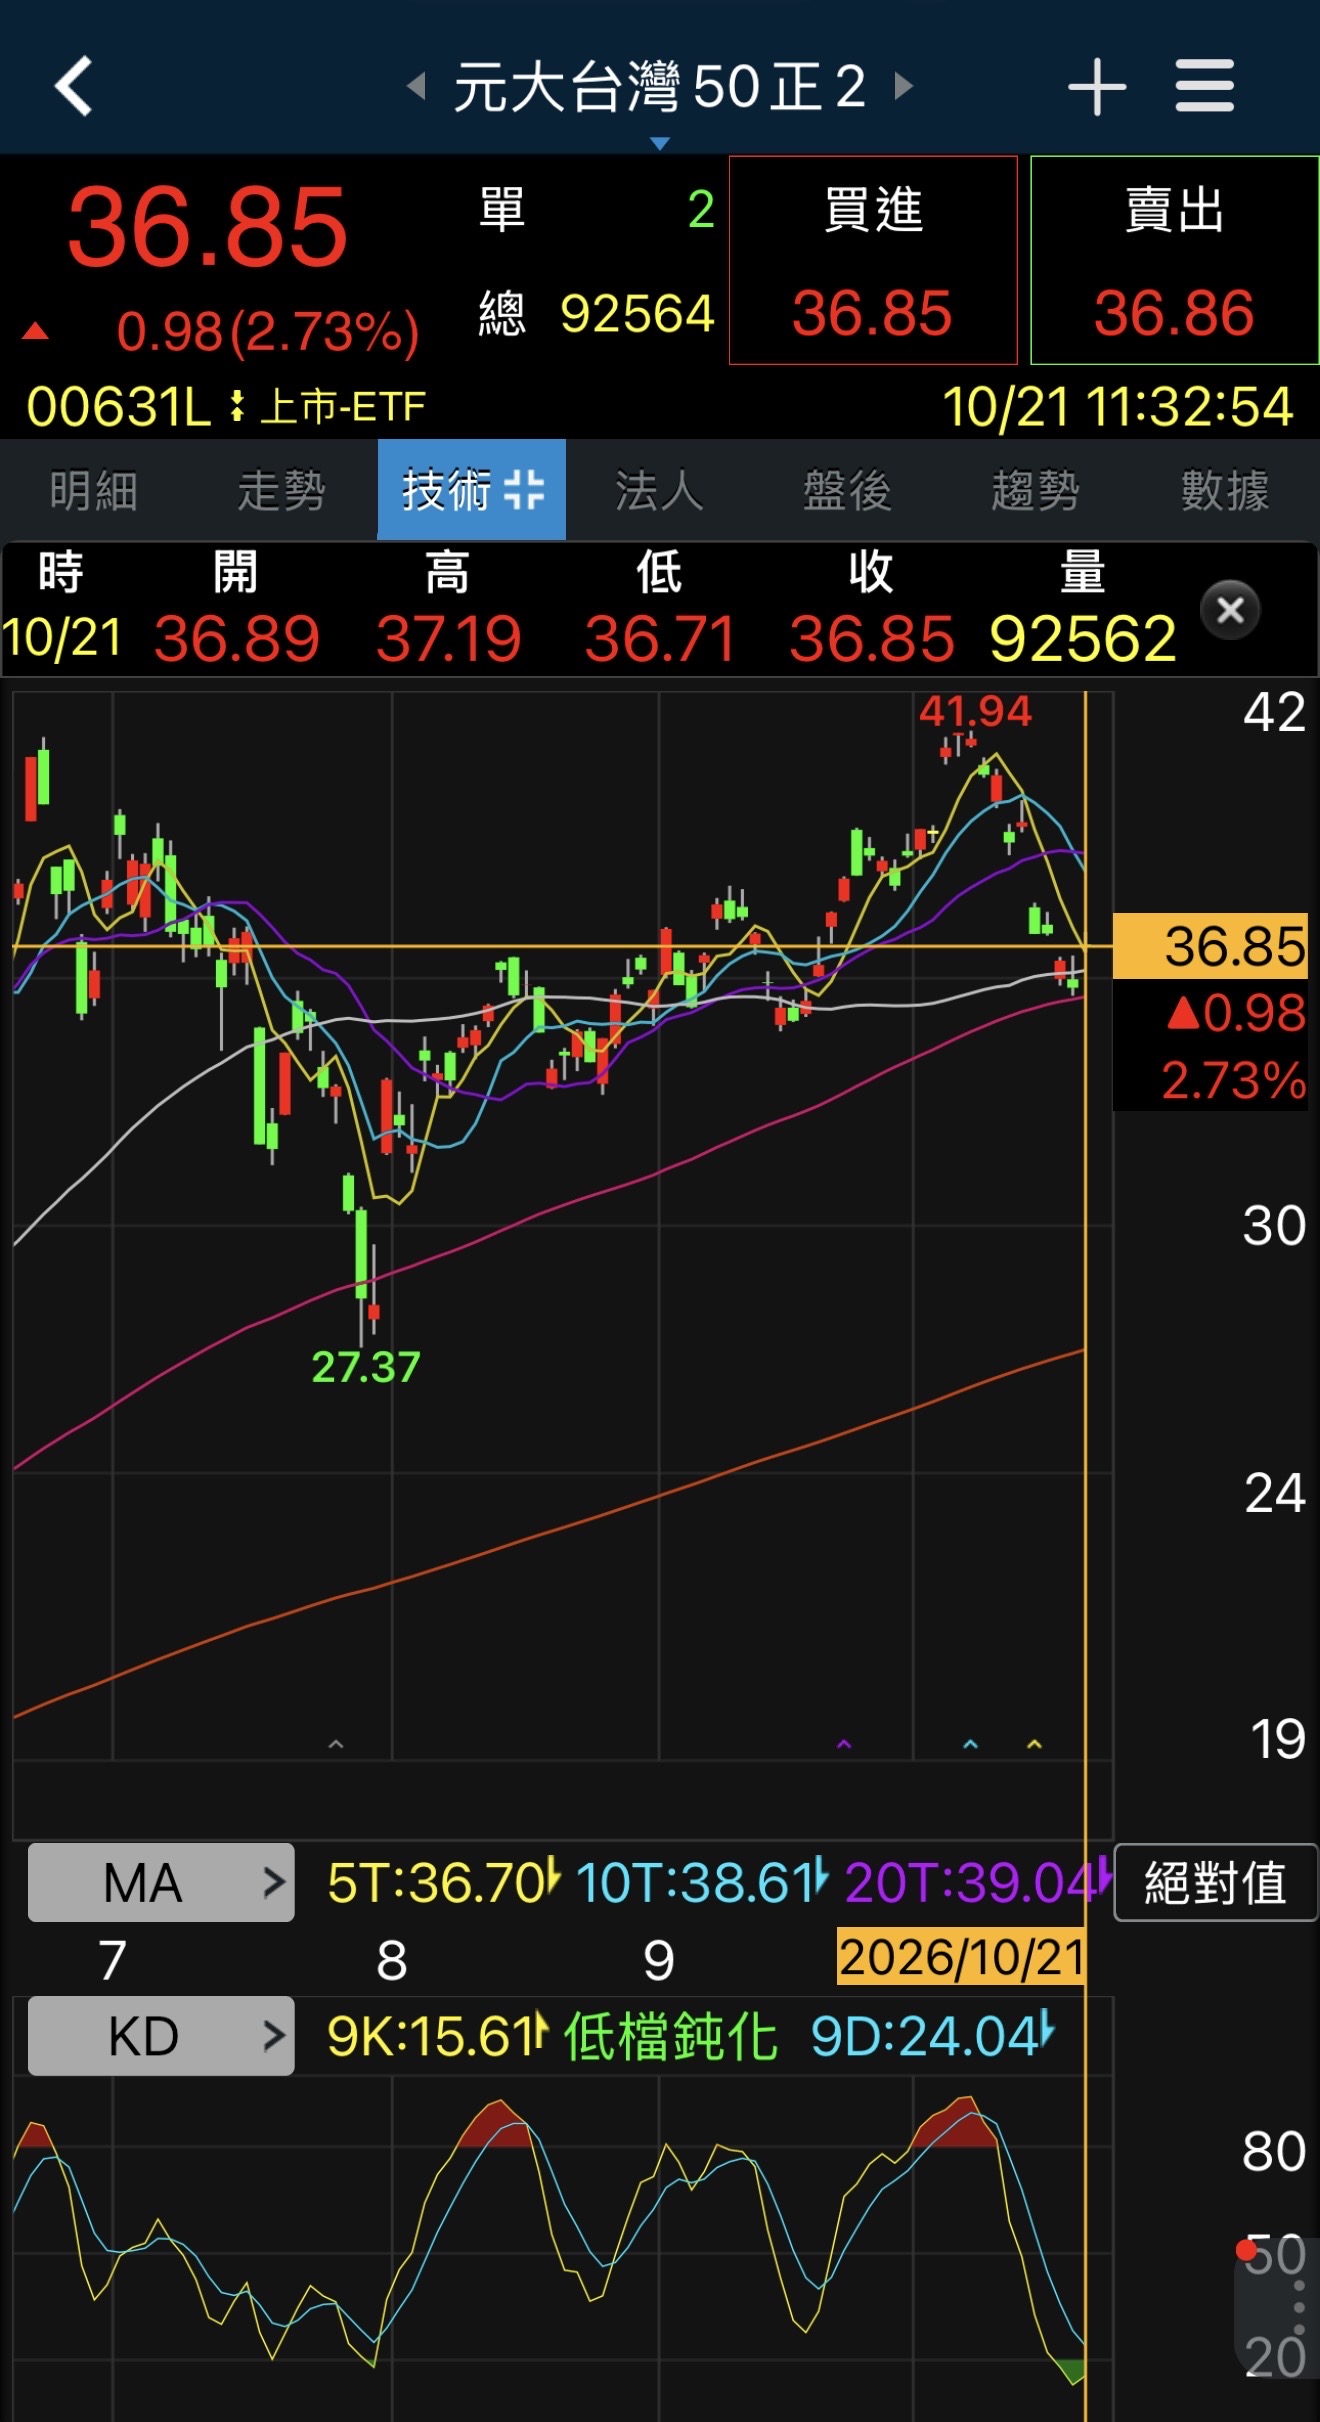
前幾天受訪,聊一聊聊到正二,對方突然問我:「妳既然會做金融股價差,為什麼不用正二?」我很誠實地回答:「沒膽。」但回來後,這個問題倒是讓我想了一陣子。正二確實可以做價差,我也知道實際上有人在執行價差操作;如果換成我來操作,我會在什麼時候買?又會買多少?
我熟悉的金融股,買進後若沒有立刻出現價差,只要公司的配息能力與原本的持有理由沒有改變,我通常還願意留下來領息,就過往歷史觀察,漲漲跌跌是常態,久了就會習慣該慣性,所以沒有永遠賺不到價差的價格,只有不容易賺到價差跟容易賺到價差的標的。換成不配息的正二,這筆交易百分之百要靠價格上漲、賣出才能取得收益,我就會更在意「買進之後,可能需要等多久?」「這段時間,我願意讓多少資金留在裡面?」
所以,我會先看台股是否已經出現一段明顯回檔,再搭配還原後的日K線、日KD,觀察有沒有進入低檔區。如果價格開始止穩、K值從低檔轉上,我才會考慮分批進場。這跟看到今天大漲、趕快追進去,是不同的買法;我想找的是修正後的機會,也接受自己可能因此錯過一部分漲幅。
但低檔不是保證。今天反彈,明天仍可能跌回來,甚至再破低。因此,第一筆買進只是開始建立部位,不代表我猜中最低點。後續要不要加碼,得繼續看走勢,而非只因為「又比昨天便宜」,就把剩下的錢一路買完。
另一個更容易忽略的面向是:原本拿多少錢買一般大盤ETF,換成正二後,還要投入同樣金額嗎?正二追求的是指數「單日」約兩倍的報酬,粗略來說,用一半資金,就能建立接近原本全額買一般大盤ETF的初始市場曝險。若投入金額完全不變,就是連帳戶受行情影響的程度也一起放大。這才是我認為「曝險」值得討論的原因:它會改變我每一筆買多少。
例如,原本準備一筆錢參與台股行情,改用正二後,可以只動用其中一部分,其餘現金保留用途。生活費不用靠這筆交易趕快賺出來;熟悉的金融股出現買點時,也還有資金可以使用。當然,後來若把現金全拿去買股票,整體部位曝險也跟著變重,不能一邊把錢買滿,一邊仍假裝自己只是小部位的實驗。
有人會說:「正二放著就好,想那麼多做什麼?」但這次記者問的是做短線價差,我思考的也是一筆交易怎麼開始、怎麼結束。既然有打算賣,就該連同買進條件、分批上限、獲利後怎麼調節,以及走勢不如預期時怎麼處理,一起想。別人的一年翻倍,是別人的持有期間與結果,不能直接拿來當成我這筆交易的預定收益。
所以,再有人問我為什麼不用正二做價差,我的答案可能會比「沒膽」多一點:可以研究,也可以嘗試,但我會先等自己願意買的位置,再決定投入多少。正二讓我能用較少資金參與行情;省下來的資金如何安排,和買點一樣,是這筆操作的一部分。
發佈留言