前幾天我寫了一篇〈本金太少,應該先存錢還是先投資?〉。
我的答案是:不用二選一。
本金不多,還是可以開始投資;但在資產累積初期,也要繼續增加收入、盤點支出,提高每年真正能投入市場的本金。
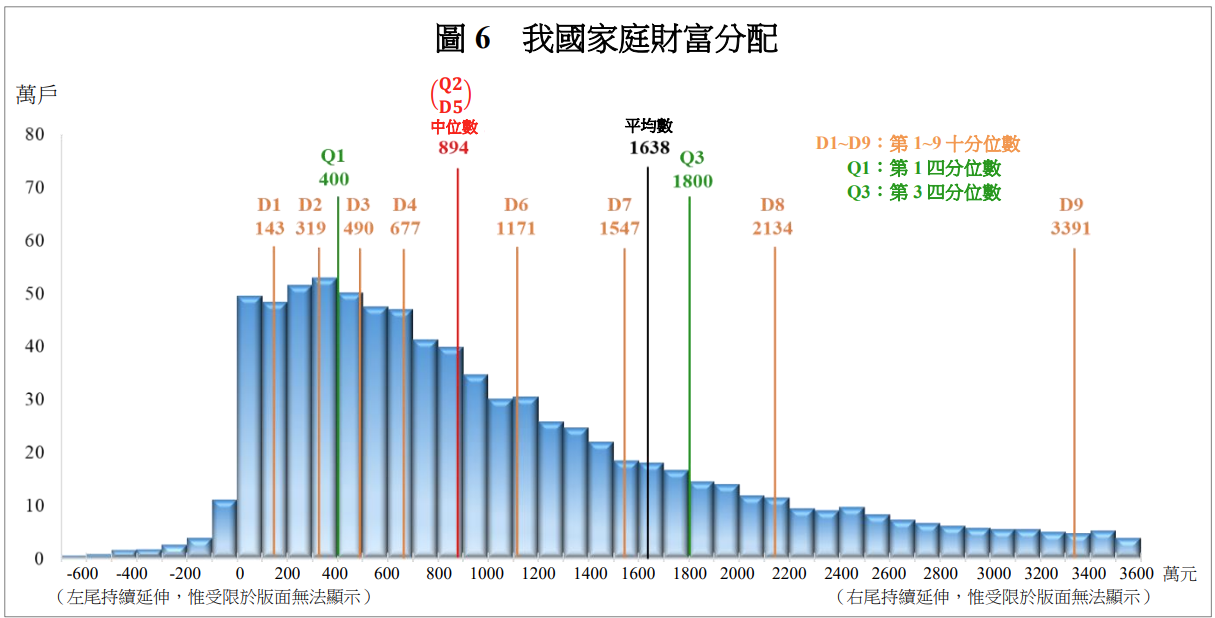
最近有人問我一些問題,讓我想要查一下台灣家庭財富分配資料。從主計總處公布的這張圖,覺得這個問題還可以進一步討論下去。
因為圖上有一個很醒目的數字:
台灣家庭財富的中位數,是894萬元。
看到這裡,先不要急著想:
「原來台灣人這麼有錢?」
因為這裡講的是家庭淨資產,不是每個人的證券戶裡都有894萬元,也不是銀行帳戶裡躺著894萬元現金等著投資。
而且這是以「家庭」為統計單位。
從圖上還可以看到,第1十分位數是143萬元、第5十分位數也就是中位數為894萬元、第9十分位數則來到3,391萬元。
也就是說,台灣家庭的財富分布差距其實是存在的。
而且對很多人來說,淨資產裡可能還包含自住房屋等資產,真正可以拿來投資的金融資產,當然可能遠低於894萬元。
那麼讓我們舉一個我書上的例子,來討論這一個更接地氣的問題:
如果我手上只有50萬元,還有必要研究投資報酬率嗎?
50萬元,5%跟12.5%真的有差嗎?
假設手上只有50萬元。
年報酬率5%,一年是2.5萬元。
年報酬率12.5%,一年是6.25萬元。
兩者相差37,500元。
看到這個數字,有些人可能會想:
「研究半天,一年才多37,500元?」
「我努力加薪、接個副業,搞不好都不只這些。」
「本金這麼小,報酬率根本不重要吧?」
這句話乍聽之下很有道理。
甚至如果你只看第一年,它確實有幾分道理。
50萬元的本金就擺在那裡,不管你投資能力多好,能產生的絕對金額就是有限。
可是這個算法漏掉了一件非常重要的事情。
你只算了第一年。
本金小的時候,最容易放棄的反而是「投資效率」
我在《我用四年就財富自由》裡,寫過一個我很喜歡的小資族案例:小喬。
小喬28歲,月薪4萬元。
工作5年,扣掉房租與生活費之後,手上只有50萬元。
每個月可以存下1萬元,也就是一年新增12萬元本金。
這應該比「手上有幾千萬元,不知道該怎麼投資」更接近多數普通上班族的現實。
書裡,小喬替自己設定了一個目標:
1,080萬元。
這是因為,如果退休後每個月需要3萬元,一年需要36萬元,以30倍年支出估算,大約就是1,080萬元。
接下來,我用兩種不同的投資報酬率做試算。
一條是年報酬率5%的慢車道。
另一條則是書中「一魚三吃」方法所設定的12.5%情境。
初始本金一樣50萬元。
每年投入一樣12萬元。
唯一改變的,是資產成長速度。結果很有意思。
第5年:差異不大
到了第5年:
5%的資產累積約為130萬元。
12.5%的情境則約為167萬元。
差多少?
37萬元。
五年耶。
努力了五年,結果兩邊只差37萬元。
這其實就是資產累積最難熬的階段。
因為你明明認真投資、持續投入,甚至努力想辦法提高自己的投資效率,結果打開帳戶一看:
「就這樣?」
很容易開始懷疑:是不是根本沒必要?
是不是本金太少,研究報酬率沒有意義?
是不是乾脆存錢就好?
可是如果小喬在這裡放棄,後面的故事就完全不一樣了。
第10年:差距變成146萬元
時間來到第10年。
5%的慢車道累積到232萬元。
12.5%的情境則來到378萬元。
差距已經從37萬元擴大成146萬元。
對月薪4萬元、每個月只能存1萬元的小喬來說,146萬元是什麼概念?
他每年只能存12萬元。
要靠自己一萬元、一萬元慢慢存,差不多要存上12年,才能累積146萬元。
但是故事還沒有結束。
第15年:363萬元 vs. 758萬元
到了第15年:
5%的路徑是363萬元。
12.5%的路徑已經來到758萬元。
差距395萬元。
這時候已經不是「一年多賺幾萬元」的問題了。
兩個當初同樣只有50萬元、每年同樣投入12萬元的人,資產規模已經走向完全不同的地方。
為什麼?因為報酬率不是只作用在最初的50萬元上。
它還會作用在後來每一年投入的本金,以及前面累積下來的投資成果上。
本金愈來愈大,報酬率造成的絕對金額差距也開始愈來愈大。
第18年:真正改變的是「時間」
到了第18年:
5%的情境累積約458萬元。
12.5%的情境則來到1,120萬元。
小喬原本設定的財務自由目標是1,080萬元。
也就是說,在這個試算情境裡,他在46歲左右就跨過了自己的目標。
而如果維持5%的資產成長速度呢?
書裡一路算到第32年,資產才來到1,142萬元。
也就是60歲左右。
兩條路的差異,最後不只是帳戶裡差了多少錢。
而是「14年」。
這也是我覺得討論投資報酬率時,最容易被忽略的一件事。
我們很喜歡問:「這個方法一年可以多賺多少?」
但如果你的目標是財務自由,也許更該問的是:
它有沒有機會幫我換回更多時間?
所以,本金小的時候,報酬率到底重不重要?
我的答案還是:重要。
但這不代表本金小的時候,就只需要研究投資。
假設小喬原本一年只能存12萬元,如果他後來升職、加薪、發展副業,讓一年可以投入的本金從12萬元增加到18萬元、24萬元,當然也會讓資產累積速度進一步加快。
所以我一直不認為
「增加本金」和「提高投資效率」是二選一。
恰恰相反。
資產還小的時候,更應該讓兩個齒輪一起轉。
一方面,想辦法增加收入、控制支出、提高儲蓄率,讓每一年都有更多新的本金可以加入。
另一方面,也要慢慢建立一套自己可以理解、承受,而且能夠長期執行的投資方法。
因為:
新增本金,決定雪球一開始有多少雪。
投資效率,決定這顆雪球往下滾的速度。
而時間,會把兩者的效果一起放大。
最危險的不是本金只有50萬元
講到這裡,我覺得,真正危險的不是:
「我現在只有50萬元。」
而是因為只有50萬元,所以告訴自己:
「反正多幾%的報酬也沒多少,不用學投資啦。」
然後五年過去、十年過去,等到資產真的變成幾百萬元,才第一次開始思考自己的資產應該怎麼配置。
當然,另一個極端也不對。
本金只有10萬元,卻每天花幾個小時研究怎麼把報酬率從10%提高到15%,完全不管自己的收入、支出與儲蓄率,一樣可能本末倒置。
所以我前一篇文章才會寫:
一邊學會讓錢工作,一邊繼續增加可以工作的錢。
而今天我想再補上後半句:
不要因為現在可以工作的錢還很少,就覺得學會怎麼讓錢工作不重要。
因為你現在看到的,也許只是第一年的37,500元。
但真正決定結果的,可能是第五年、第十年、第十五年以後,那些錢開始一起工作的樣子。
50萬元,也可以是起點
看到政府這張家庭財富分配圖,如果發現自己距離894萬元的家庭淨資產中位數還很遠,其實不需要因此焦慮。
更不用因為自己只有幾十萬元,就覺得投資是「有錢人的事情」。
50萬元可以開始。
10萬元也可以開始。
甚至更少也可以。
只是資產累積初期,不要期待靠一點本金在短時間內創造驚人的財富。
你真正能做的,是讓幾件事情同時發生:
繼續增加本金、建立投資方法,然後給它時間。
這也是我在《我用四年就財富自由》裡,用小喬這個案例真正想說的事情。
我們不一定能選擇自己的起跑點。
但是,可以選擇用什麼速度往前跑。
資料說明:本文引用行政院主計總處「111年國富統計報告」之110年底家庭財富分配資料。該統計顯示平均每家庭財富1,638萬元、中位數894萬元。圖中顯示家庭財富中位數為894萬元;本文引用該圖目的為討論家庭淨資產分布與「實際可投入投資市場的本金」兩者並非同一概念。實際統計年度、調查定義與完整資料內容,以主計總處原始資料為準。
https://ws.dgbas.gov.tw/001/Upload/466/ebook/ebook_284392/pdf/full.pdf
延伸閱讀:〈本金太少,應該先存錢還是先投資?〉
發佈留言