上一篇文章,我拿主計總處公布的家庭財富分配資料,討論了一個很多人都想過的問題:
本金只有50萬元,還有必要認真研究投資報酬率嗎?
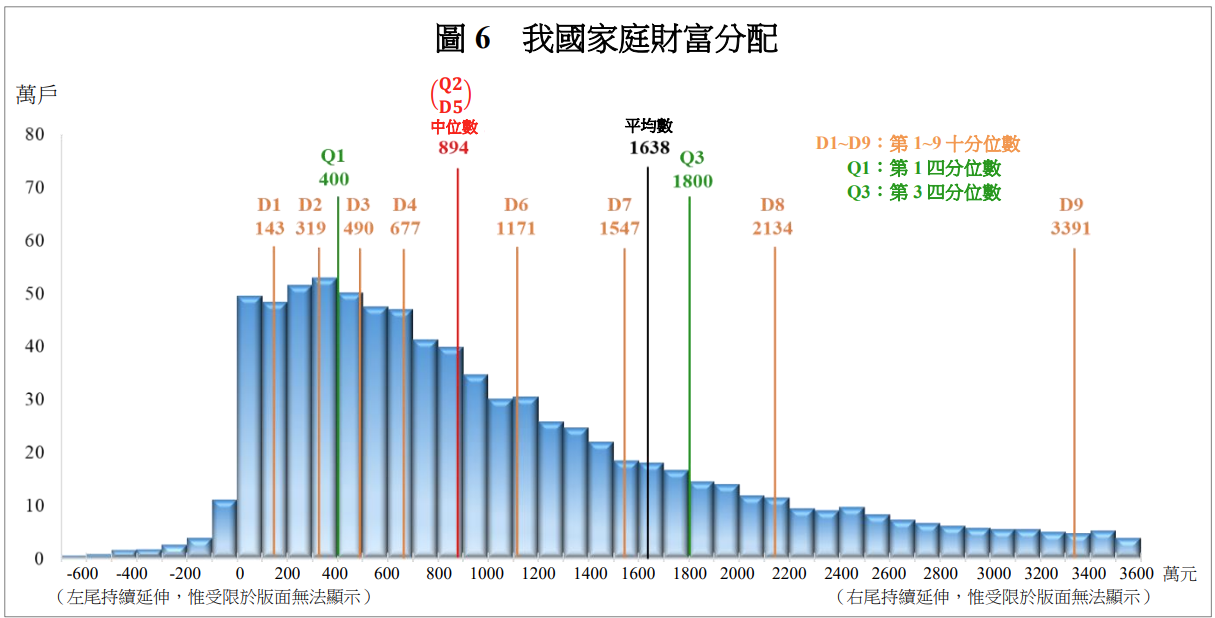
這份資料是主計總處公布的110年底家庭財富分配統計。
家庭財富中位數是894萬元。
也是同一張圖,上面顯示了前10%家庭的統計數據,
第9十分位數:3,391萬元。
也就是說,在這份家庭財富分配統計中,3,391萬元已經來到相對前10%的位置,贏過90%的家庭。
有些人可能會想:
「都有三千多萬元了,還投資幹嘛?」
「這輩子省著一點花,應該也花不完吧?」
「已經有這麼多錢,還需要在意投資報酬率嗎?」
或是:
「三千多萬元?很少吧,當然要投資啊?」
「怎麼可能前10%只有三千多萬元?群組裡不是每個人都自稱資產上億嗎?」
剛好昨天有人用很幽默地語氣,問了我一個問題:
「人傻錢多可以投資股票嗎?要用怎樣的方法才好?」
「人傻」這兩個字我先拿掉。
我們把問題換得精確一點:
如果本金已經累積起來了,投資經驗卻幾乎是零,該怎麼辦?
這其實是跟上一篇完全相反的一道題目。
上一篇的人缺本金。
今天這個人,本金可能已經不是最大的問題了。
3,391萬元,不代表有3,391萬元可以買股票
這邊要先釐清一件事情,主計總處統計的是家庭淨資產。
所以家庭淨資產3,391萬元,不代表證券戶裡躺著3,391萬元,更不代表銀行帳戶裡有三千多萬元現金可以投資。
我們設定一個假想案例。
今天有一位50歲的投資新手,他的家庭淨資產大約3,000萬元。
其中2,000萬元是不動產。
另外1,000萬元是可運用的金融資產。
但他過去並沒有太多投資經驗。
不太會看財報、不知道怎麼配置資產,對股票市場的認識可能就是新聞每天告訴他的「大盤今天漲多少」、「台積電今天又怎麼了」。
簡單來說:
本金已經到位,投資經驗卻還沒有跟上。
這樣的人,可以投資股票嗎?
當然可以。
而且這時候真正值得思考的問題,已經不是:
「我還要不要繼續存錢?」
而是:
「已經存在的這1,000萬元,到底該怎麼工作?」
50萬元和1,000萬元,面對的是完全不同的問題
上一篇文章,我用《我用四年就財富自由》裡的小喬當例子。
28歲、手上50萬元,每個月還能存1萬元。
這種人的資產累積,必須同時轉動兩個齒輪:
增加本金+提高投資效率。
因為50萬元即使做到12.5%的資產年化成長,第一年的資產成長也只有6.25萬元。
這時候如果一年能多存5萬元、10萬元,對資產累積當然非常有幫助。
但是今天這個假想案例完全不同。
本金已經有1,000萬元。
1,000萬元如果以5%的速度成長,一年是50萬元。
如果以我自己的投資系統所追求的12.5%資產年化成長目標來看,一年則是125萬元。
兩者相差:
75萬元。
這裡要特別說明:
12.5%指的是資產年化成長目標,不是提領率。
並不是資產成長12.5%,就每年把12.5%全部領出來花掉。
以我自己的做法來說,生活支出只會使用相對於總資產的一小部分,其餘仍然留在資產池裡繼續工作。
所以當本金來到1,000萬元之後,投資效率相差幾個百分點,影響的並不只是:
「今年可以多花多少錢?」
而是:
整個資產池未來十年、二十年的成長速度。
都有3,000多萬元了,為什麼還要追求資產成長?
這可能才是這篇真正有爭議的地方。
有人可能會說:
「都已經這麼有錢了,何必還追求報酬率?保本就好了啊!」
我的想法不太一樣。
資產夠不夠生活,和資產需不需要有效率地工作,是兩個不同的問題。
假設一個家庭有3,000萬元淨資產,每年的生活支出也不高,可能已經過得還算寬裕。
但這不代表剩下的錢就失去了繼續成長的意義。
資產繼續成長以後,可以提高未來生活的安全邊際、對抗長期通膨、支應未來的家庭需求、留給下一代,或者拿去完成自己真正想做的事情。
甚至最後全部捐掉,也是自己的選擇。
錢最後要拿來做什麼,是生活選擇。
但是我不會因為「反正現在已經夠花了」,就直接推導出「所以投資效率不重要」這個結論。
這是兩件不同的事情。
「本金的時間價值」
本金不大的時候,我們很容易感覺到時間的重要。
因為想讓50萬元慢慢變成500萬元,需要時間。
但很有趣的是:
當本金真的累積起來以後,有些人反而開始不在意時間了。
「我不懂投資,先放著。」
「現在股市很高,再等等。」
「等跌一點我再研究。」
「最近國際局勢不好。」
一年過去了、又一年過去了。
現金最大的特色是,你每天打開帳戶,不會看到它突然跌20%,所以感覺很安全。
但是
看起來沒有虧錢,不代表沒有成本。
如果原本可以長期運用的1,000萬元,因為不知道該怎麼處理而閒置多年,失去的就是這段期間可能產生的資產成長。
而且本金愈大,這個時間成本也愈大。
但是,我想表達的絕對不是
「有1,000萬元,明天趕快全部買股票。」
而是:
本金已經累積起來,更值得盡快建立一套自己真正理解的投資方法。
「趕快建立方法」和「趕快下單」,完全是兩回事。
50歲才開始接觸投資,更該提高的是學習效率
投資新手很常聽到一句話:
「沒關係,慢慢來。」
這句話沒有錯,但我認為還少算了「時間成本」。
20歲的人花五年摸索,25歲。
30歲的人花五年摸索,35歲。
50歲才開始接觸投資,如果也花五年慢慢摸索,就是55歲。
不是在說50歲很老,更不是說50歲的人應該因此提高投資風險。
剛好相反。
本金愈大,愈沒有必要拿大筆本金慢慢繳學費。
真正應該提高的不是「下單速度」,而是:
學習效率與決策效率。
理解不同的投資工具。
搞懂自己採用的方法。
知道風險在哪裡。
把自己的投資規則建立起來。
然後才開始執行。
本金少的時候,我們很在意資金效率。
本金大了以後,更不能忽略時間效率。
那1,000萬元,到底應該怎麼開始思考?
在這裡,我沒有打算替這個假想人物開一張「1,000萬元標準配置表」。
因為即使兩個人都有1,000萬元金融資產,年齡、收入來源、家庭支出、負債與風險承受能力不同,適合的方法本來就可能不同。
但我們可以討論投資架構。
以我自己的一魚三吃投資法來說,我把資產配置成:
核心+衛星+第二水庫
核心部位的任務,是讓主要資產長期工作。
它不是拿來猜明天哪一支漲停,也不是看到一則新聞就全部換掉。
衛星部位則可以負責比較積極的任務,尋找更高的股數成長機會。
至於我自己會使用的質借等槓桿工具,是更後面的事情。
如果連核心與衛星各自負責什麼都還搞不清楚,當然沒有必要因為本金很多,就急著從槓桿開始。
本金很多,不代表投資順序可以倒著來。
先理解系統。
再談怎麼提高資產成長效率。
「不是買10支股票就叫做資產配置」
本金比較大,又缺乏投資經驗時,還有一個很容易出現的現象。
因為有1,000萬元,所以想:
「不要全部押一支,分散一點好了。」
100萬元買A。
朋友說B很好,再買100萬元。
最近AI很熱門,C買一點。
財經節目介紹D。
銀行理專又推薦E。
半年以後打開帳戶,發現有十幾個標的,自己也搞不清楚到底怎麼來的,看起來非常分散。
如果問他:
「A為什麼買?」
朋友推薦。
「B什麼情況會賣?」
不知道。
「C在整體資產裡負責什麼?」
也不知道。
這不叫資產配置。
有時候,只是把1,000萬元拆成很多份,買了很多自己也說不清楚為什麼持有的東西。
真正值得思考的,不只是:
「我有幾支股票?」
而是:
每一部分資產,在整套投資系統裡究竟負責什麼工作?
我自己不會固定留兩、三年的生活費
這一點,我的做法可能跟一些市面上常見的理財建議不太一樣。
我的現金部位一向不高。
原因很簡單:
我不喜歡讓大量資金長時間閒置。
股票本身就是流動性相當高的資產,在正常交易與交割制度下,賣出後可以在幾天內依交割制度取得資金。
所以我自己不會因為一句「要有安全感」,就固定把兩年、三年的家庭生活費長期擺成現金。
假設一年生活費60萬元。
三年就是180萬元。
如果金融資產總額是1,000萬元,相當於18%。
如果這180萬元長期都沒有其他用途,我會想的另一個問題就是:
這筆錢十年、二十年沒有參與資產成長,時間成本是多少?
當然,這只是我自己的資金管理方式。
如果半年後有大額支出、明年孩子要出國念書,或近期本來就有確定的資金用途,性質當然完全不同。
而且股票流動性高,也不代表需要用錢的那一天,市場價格一定剛好適合賣。
所以我不是說:
「每個人都該把現金降得跟我一樣低。」
我只是沒有把:
「一定要固定留兩、三年生活費」
當成所有人的標準公式。
因為現金也有時間成本。
如果碰到20%的大跌呢?
這也是另一個我跟一些常見說法不太一樣的地方。
有些人會告訴投資新手:
「第一次遇到大跌先不要急著加碼,先觀察自己能不能承受。」
這句話,我只同意一半。
如果買的是一間自己根本不了解的公司,跌20%當然不能因為:
「哇!打八折!」
就一路往下攤平。
垃圾跌50%,也不會變成黃金。
不過,以我自己的投資邏輯來說,如果原本就是經過研究、決定長期持有的核心資產,原本的投資理由也沒有發生重大改變,那麼價格出現夠大的修正時,我不會單純因為「市場正在跌」就什麼都不做。
因為真正夠大的市場修正,不是每隔幾個月就來一次。
等新聞開始說安全了。
等市場不恐慌了。
等所有人都覺得:
「現在應該可以買了吧?」
價格搞不好也已經回去了。
下一次類似的機會什麼時候再來?
沒有人知道。
所以對我來說,真正重要的不是大跌發生以後才問:
「我要不要買?」
而是:
在市場還平靜的時候,就先把自己的規則想好。
什麼東西是核心?
什麼條件下我會增加部位?
什麼情況代表原本的投資理由已經消失?
衛星部位負責什麼?
如果使用槓桿,我自己的安全界線在哪裡?
這些都是我認為應該事先建立的投資邏輯。
而不是市場真的跌20%以後,才第一次上網搜尋:
「股票大跌怎麼辦?」
有3,391萬元,投資就不重要了嗎?
所以回到主計總處那張圖。
家庭淨資產3,391萬元,確實已經是一個很高的數字。
但是我不認為:
「錢已經夠多」=「投資效率從此不重要」。
本金少的時候,提高投資效率很重要,只是短期看起來沒有那麼有感。
本金大了以後,同樣幾個百分點的差異,換算成金額反而更加明顯。
真正改變的是:
不同資產階段,要解決的問題不同。
本金只有50萬元的人,可能要問:
「我要怎麼一邊增加本金,一邊提高資產成長速度?」
本金已經累積到相當程度的人,則可以開始問:
「我要怎麼讓已經存在的本金,有效率地繼續工作?」
不是因為錢夠花了,就一定要讓它停止成長。
也不是因為錢很多,就必須承擔更大的風險。
而是讓自己的投資能力,慢慢跟上資產規模。
錢夠不夠,是生活問題;錢有沒有效率,是投資問題
所以,如果本金已經累積起來,投資經驗卻還沒有跟上,可以開始學投資嗎?
當然可以。
而且這其實是一個很好的起點。
因為很多人在財富累積過程中最辛苦的一關:
累積本金。
他已經完成很大一部分了。
接下來需要做的,不是證明自己多會選股票。
也不是因為害怕犯錯,所以什麼都不做。
而是:
讓自己的投資能力跟上資產規模。
上一篇寫本金50萬元,我最後說:
不要因為現在可以工作的錢還很少,就覺得學會怎麼讓錢工作不重要。
今天換成已經累積相當本金的人,我想說的是另一面:
當你已經有很多錢可以工作的時候,就更值得思考:它們現在到底有沒有好好工作?
本金少的人,要努力增加可以工作的錢。
本金已經累積起來的人,則需要學習怎麼管理這些錢。
因為:
錢夠不夠,是生活問題。
錢有沒有效率,是投資問題。
這兩件事情,本來就不是同一題。
https://ws.dgbas.gov.tw/001/Upload/466/ebook/ebook_284392/pdf/full.pdf
資料說明:本文引用行政院主計總處「111年國富統計報告」之110年底家庭財富分配資料。該統計顯示平均每家庭財富1,638萬元、中位數894萬元;本文所引用之3,391萬元為圖中第9十分位數。本文後續「2,000萬元不動產+1,000萬元金融資產」為方便討論而設定的假想案例,並非主計總處調查中的特定家庭。
本文為個人投資經驗與投資觀念分享,不構成針對特定個人的個別有價證券分析、推介或資產配置建議。
發佈留言