看到一則新聞,主旨是說日本的一個單身男子,44歲時帶著5000萬日圓、約新台幣1000萬元的資產離開職場,希望靠投資收入加上副業,開始自己的Side FIRE生活。沒想到五年之後,5000萬日圓只剩1500萬日圓(約新台幣300萬元)不得不重新回到職場。
看到這種故事大家的反應大概都是 #就跟你說1000萬不夠退休,
批評大家都會,用我們現在已經知道的結局去笑他,或是說「你不應該投資新事業」、「你早就應該知道通膨會發生」,但我比較想從他的五年前談起。
如果回到44歲的武先生當時,用「自由比率」、「所得替代率」這些數字來看,整理表格如下:
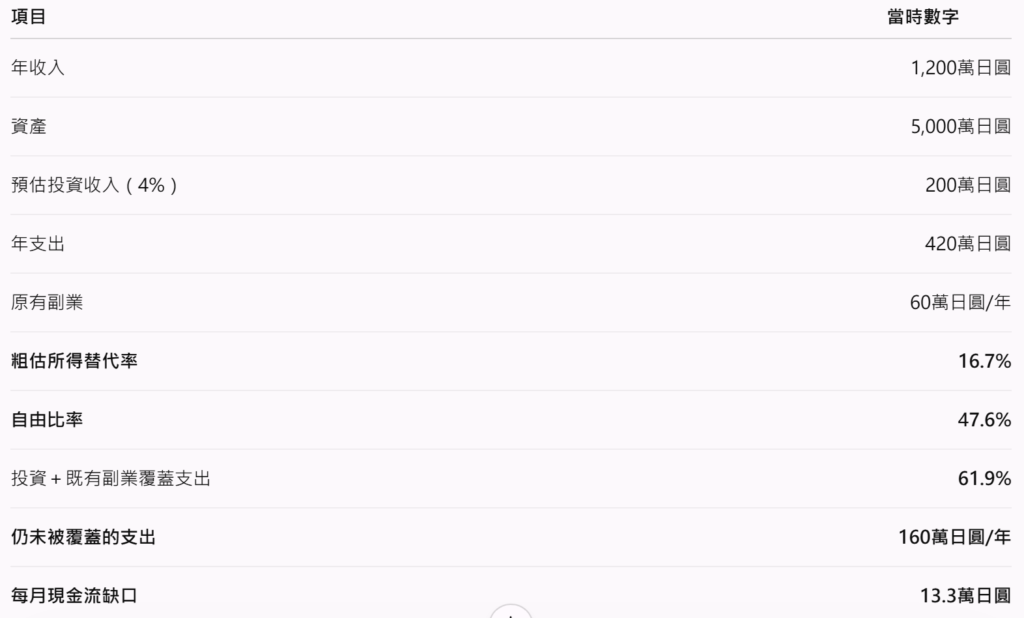
這邊簡單敘述這個表格:
#資產 及 #背景資訊
根據新聞提供的資料,武先生原本任職於大型製藥公司,年收入約1200萬日圓,當時原有資產約3000萬日圓,後來隨著股市上漲增加到4000萬日圓,再加上自願退休取得的退休金,總資產達到約5000萬日圓(大約新台幣1000萬元)。武先生當時的想法是,5000萬日圓如果一年有4%的投資收益,可以產生200萬日圓。
我們來盤點看看。
#年度總收入:(退休前)副業60萬日圓/年、投資收益200日圓/年
加上他原本就有撰稿、影片剪輯等副業,每月約可賺5萬日圓,預估可賺60日圓/年。
#年支出:420萬日圓/年
生活費每月35萬日圓,一年約420萬日圓。
#年度淨支出缺口:420日圓-200日圓=220萬日圓/年 (希望靠退休後全職投入副業,彌補起來。)
生活費一年需要420萬日圓,還有220萬日圓的缺口。他考量自己原本就有副業,退休以後時間變多,再把副業收入做大,「應該」就可以把缺口補起來。
後來最大的問題,就出現在這個「應該」。
他的 #所得替代率 只有約16.7%
我在規劃自己的財富自由時,很早就開始追蹤一個數字:
所得替代率。
簡單來說,就是我的投資所得,已經可以取代多少原本的工作所得。
按照新聞提供的資料,武先生預估5000萬日圓資產每年產生4%投資收入,也就是:
5000萬 × 4%=200萬日圓
而他的年收入是1200萬日圓。
所以用新聞現有資料粗估:
200萬 ÷ 1200萬=16.7%
也就是說:
武先生的所得替代率只有16.7%。
這裡必須特別說明,這只能算「粗估」。
因為我自己的所得替代率算法,分母不是直接拿新聞上的年薪,而是扣除獎金、所得稅之後的固定所得。
新聞並沒有提供武先生完整的薪資結構、獎金和所得稅資料,所以無法完全照我的公式精算。
他的實際所得替代率應該會比16.7%高。
但不管怎麼修正,至少從新聞公開資料來看,他距離「投資所得已經可以取代大部分工作收入」還有一段很大的距離。
而更大的問題,出在「自由比率」。
他的 #自由比率 只有47.6%
比起「我以前賺多少錢」,真正退休以後更重要的是:我的被動收入,能不能支付我的生活?
這就是我會看的另一個數字:自由比率=被動收入 ÷ 除稅後年支出
武先生預估每年投資收入200萬日圓。一年生活費420萬日圓。
200 ÷ 420=47.6%
他的自由比率只有47.6%。
這個數字一算出來,他的退休計畫基本上在一開始就不能按下「通過」鍵。因為這代表,退休以後,他每花100日圓,只有47.6日圓已經找到被動收入來源。另外52.4日圓,還不知道從哪裡來。
一年420萬日圓的生活費裡:
投資負責支應200萬,生活費覆蓋率甚至不到五成。還差420-200=220萬日圓。也就是每個月還差18.3萬日圓。
這才是他退休以前真正需要解決的問題。
#副業 怎麼了嗎?
武先生在還沒離職以前,靠撰稿、影片剪輯等副業,每個月大約已經可以賺5萬日圓,相當於一年賺60萬日圓。如果把這筆已經真的存在的主動收入也算進退休後的生活現金流:
投資收入200萬+原有副業60萬=260萬日圓
相對於一年420萬日圓支出,所得替代率約是260 ÷ 420=61.9%
也就是說,他在離職的那一刻,只有大約61.9%的生活支出,已經找到實際存在的收入來源,也就是「所得替代率=61.9%」
還有420-260=160萬日圓/年沒有被覆蓋。平均每個月還差13.3萬日圓。
這個數字才是整個故事後來出問題的癥結點。
武先生當時怎麼處理這13.3萬?他並沒有一份已經存在、每月可以產生13.3萬日圓的收入。他打的如意算盤是,現在副業一個月只能賺5萬日圓,但是退休以後時間變多,應該可以賺更多。結果後來真正離職以後,副業每月仍然只有5萬~10萬日圓。
這不是我要站在五年後批評他「當初怎麼沒有想到」。我要表達的是:
還沒有真正發生的收入,我不會先把它算進退休後的所得替代。
「等我離職以後,應該可以多接一點案子。」
「等我有時間做YouTube,應該可以賺到錢。」
「等我開始認真經營副業,收入應該會增加。」
這些都有可能成真,但在它真正發生以前,我不會拿它來支付一筆已經確定會發生的生活費。
如果武先生當時來問我,我會說:你現在還不能退休
這並不是叫他繼續忍耐原本那份工作。
這是不同的兩件事情。
如果他已經非常厭倦大型製藥公司的工作,真的做不下去了,我會告訴他,可以離職。但離開現在的工作,不代表下一秒就必須宣布自己「退休」。
他可以先換一份工作。
甚至,我可能真的會叫他 #先去便利商店打工。
有沒有搞錯?一個原本年薪1200萬日圓的大型製藥公司員工,已經存了5000萬日圓,結果叫他去超商?
但從財務自由的角度來看,經過仔細的計算,你就會發現這比直接退休更加合理,且風險較小。因為他現在真正需要解決的,不是重新賺回1200萬日圓年薪,而是每月13.3萬日圓的現金流缺口。
日本超商打工,真的補得起13.3萬日圓嗎?
以他大約退休時期的東京都最低工資來看,2021年10月東京都最低工資調整為每小時1041日圓。13.3萬日圓除以1041日圓,大約是每月128小時,平均一週約29~30小時。攤算下來,每週4天、一天7個多小時。
這工時並不算短,幾乎是一份正職。如果他必須永遠維持這個工時,他可能沒辦法稱得上自己已經「退休」,甚至是他原本想像的「Side FIRE」。
甚至他還有原本的寫稿與剪輯副業,這部分到底運作起來會是什麼樣貌,這才是他在退休以前最好先試跑過的東西。
#先跑半年「超商+副業」
假設他離開製藥公司之後,先去找一份穩定、壓力較低的兼職,例如超商,同時繼續寫稿。跑個半年之後,我們再來看:
超商一個月到底可以穩定賺多少?
寫稿平均一個月到底可以賺多少?
他的自由比率在離開公司+把兼職拉進來以後,實際上到底是多少?
這時候再重新計算他的「自由比率」。
假設後來發現:
投資一年200萬日圓。
寫稿一年60萬日圓。
超商一年160萬日圓。
合計剛好420萬日圓。
那至少可以確定:他的生活現金流已經100%被覆蓋的最低標準。
注意,我仍然不會說他的自由比率變成100%。因為超商和寫稿都還是主動收入。
他的自由比率依然只有200 ÷ 420=47.6%。
但是,他已經不需要再回去做那份年薪1200萬日圓的工作了。
而且這時候,他開始擁有一個很重要的東西,就是 #選擇權。
寫稿如果變多,就少排一點超商兼職
Side FIRE有意思的地方,在於你還有餘裕可以做各種主動/被動收入之間的調配與安排。
假設過了一年,他的寫稿收入真的開始增加,每月從5萬變成10萬日圓。那超商就真的可以少排一些班。
如果寫稿變成15萬日圓,超商可能只需要偶爾去。
如果某一天,被動收入加上寫稿已經足以支付全部生活費,他可以選擇完全離開超商。
反過來,如果寫稿突然沒案子,也沒關係。因為他已經熟悉超商工作,可以多排一些班。
這樣的系統雖然不漂亮,卻有一個非常重要的優點,它不需要 #拿退休本金去冒險。
#一次拿退休本金20%以上去承擔新的事業風險
新聞裡提到,武先生後來因為收入一直補不上來,開始嘗試各種新事業,結果,一次就虧掉超過1000萬日圓(新台幣200萬元)。
如果只是為了補一年160萬日圓的現金流缺口,我寧願建議他去超商。
因為去超商最大的風險頂多就是:很累、不想做、辭職。
至少他的本金還在。
拿1000萬日圓去投資新事業,失敗一次,卻直接消失退休本金的20%。
這兩件事情對一個已經離開高薪工作的FIRE族來說,風險完全不同。
所以1000萬到底夠不夠Side FIRE?
光這樣的一個資訊,我沒有辦法回答夠或不夠,就跟我一直在講,多少錢可以退休取決於你的被動收入相對支出的平衡狀態而定。
我至少還需要知道以下資訊:
你一年花多少?
你的被動收入有多少?
你還願不願意保留一部分主動收入?
你的生活費裡,有多少已經被穩定收入取代?
這些全部都比「1000萬」這個資訊重要。
武先生一年需要420萬日圓生活費。他的投資只能產生200萬。他的自由比率只有47.6%。就算把已經存在的副業收入算進來,也只有61.9%的生活費找到收入來源。
還有38.1%的生活,靠的是「我以後應該可以賺到」。
「不能退休」不等於「不能離職」
我們常常把人生想成只有兩個選項:
繼續上班,或者完全退休。
但中間其實還有很大一塊空間。
武先生已經有5000萬日圓資產。他的投資收入已經可以支付將近一半的生活費。他其實沒有需要再為了1200萬日圓年薪,忍受一份自己已經不想做的工作。可是他也還沒有自由到可以完全不工作。
所以如果是我,我會建議他先換工作。
去超商也好、繼續寫稿也好,甚至找一份更適合自己、工時更短的工作,都可以。
先把剩下那38.1%的生活費找到實際的收入來源,然後再慢慢降低主動工作。
財富自由,不是辭職那一天突然從0變成100
我自己的財富自由,也不是某一天突然打開帳戶,看見一個數字,就決定「我今天就不幹了。」它是一個逐步進行的所得替代過程。
投資所得逐步取代工作所得、被動收入逐步覆蓋生活支出。
自由比率從20%、50%、80%,一路接近100%。
當資產產生的收入已經足以支撐生活,我才真正有底氣離開工作。
我不想用武先生五年後只剩1500萬日圓的結果,回頭笑他:「你看吧,早就叫你不要退休。」因為那是事後諸葛。
但如果回到五年前,即使我不知道接下來會不會通膨、不知道股市會漲還是跌,也不知道他的副業最後能不能成功,但我仍然可以看到:
「他的自由比率只有47.6%。」
而且就算加上當時已經存在的副業收入:
「仍然只有61.9%的生活費有明確來源。」
光是這一點,他當下的現金流,就還沒有準備好,他不能說不做就不做,完全切換成副業。
財富自由從來不是:
「我從今天開始再也不能工作。」
而是「我已經不需要為了生存,被迫做一份自己不想做的工作。」
如果5000萬日圓的資產,可以讓武先生從年薪1200萬日圓的藥廠工作,換成一週只做幾天的兼職,再慢慢讓投資與副業接手剩下的生活費,已經比原本自由很多。
至於哪一天連便利商店都不用去了?
等自由比率真的走100%甚至更高,再正式退休也不遲。
發佈留言