上一篇,我用 Capital-days 做了一把自己的量尺,把「用了多少本金」和「用了多少時間」放在一起看。
真的把第三季的交易資料丟進去之後,我特別注意到的不是哪一檔股票賺最多,而是元大金。
這段期間,我前後做了兩輪元大金。兩輪都有賺錢,而且如果只看K線,第二輪的K線圖不會讓人覺得它是一筆「比較沒效率」的交易。
可是算完之後:
元大①:每100萬元資金工作30天,創造約35.2萬元損益。
元大②:同樣換算後,只有約12.1萬元。
差距接近 3倍。
同一檔股票,為什麼會差這麼多?
答案不只在股價,而在我的錢是怎麼放進去、又怎麼拿出來的。
元大①:一次進場,然後一路把本金拿回來
第一輪元大金,就是前幾篇提過的7月21日那筆交易。
7月21日,我看到元大金日KD進入低檔鈍化,一次建立部位。
原本還打算如果繼續跌,再往下承接,沒想到買進後股價就一路往上,所以後面沒有再增加本金,反而開始分批獲利了結。
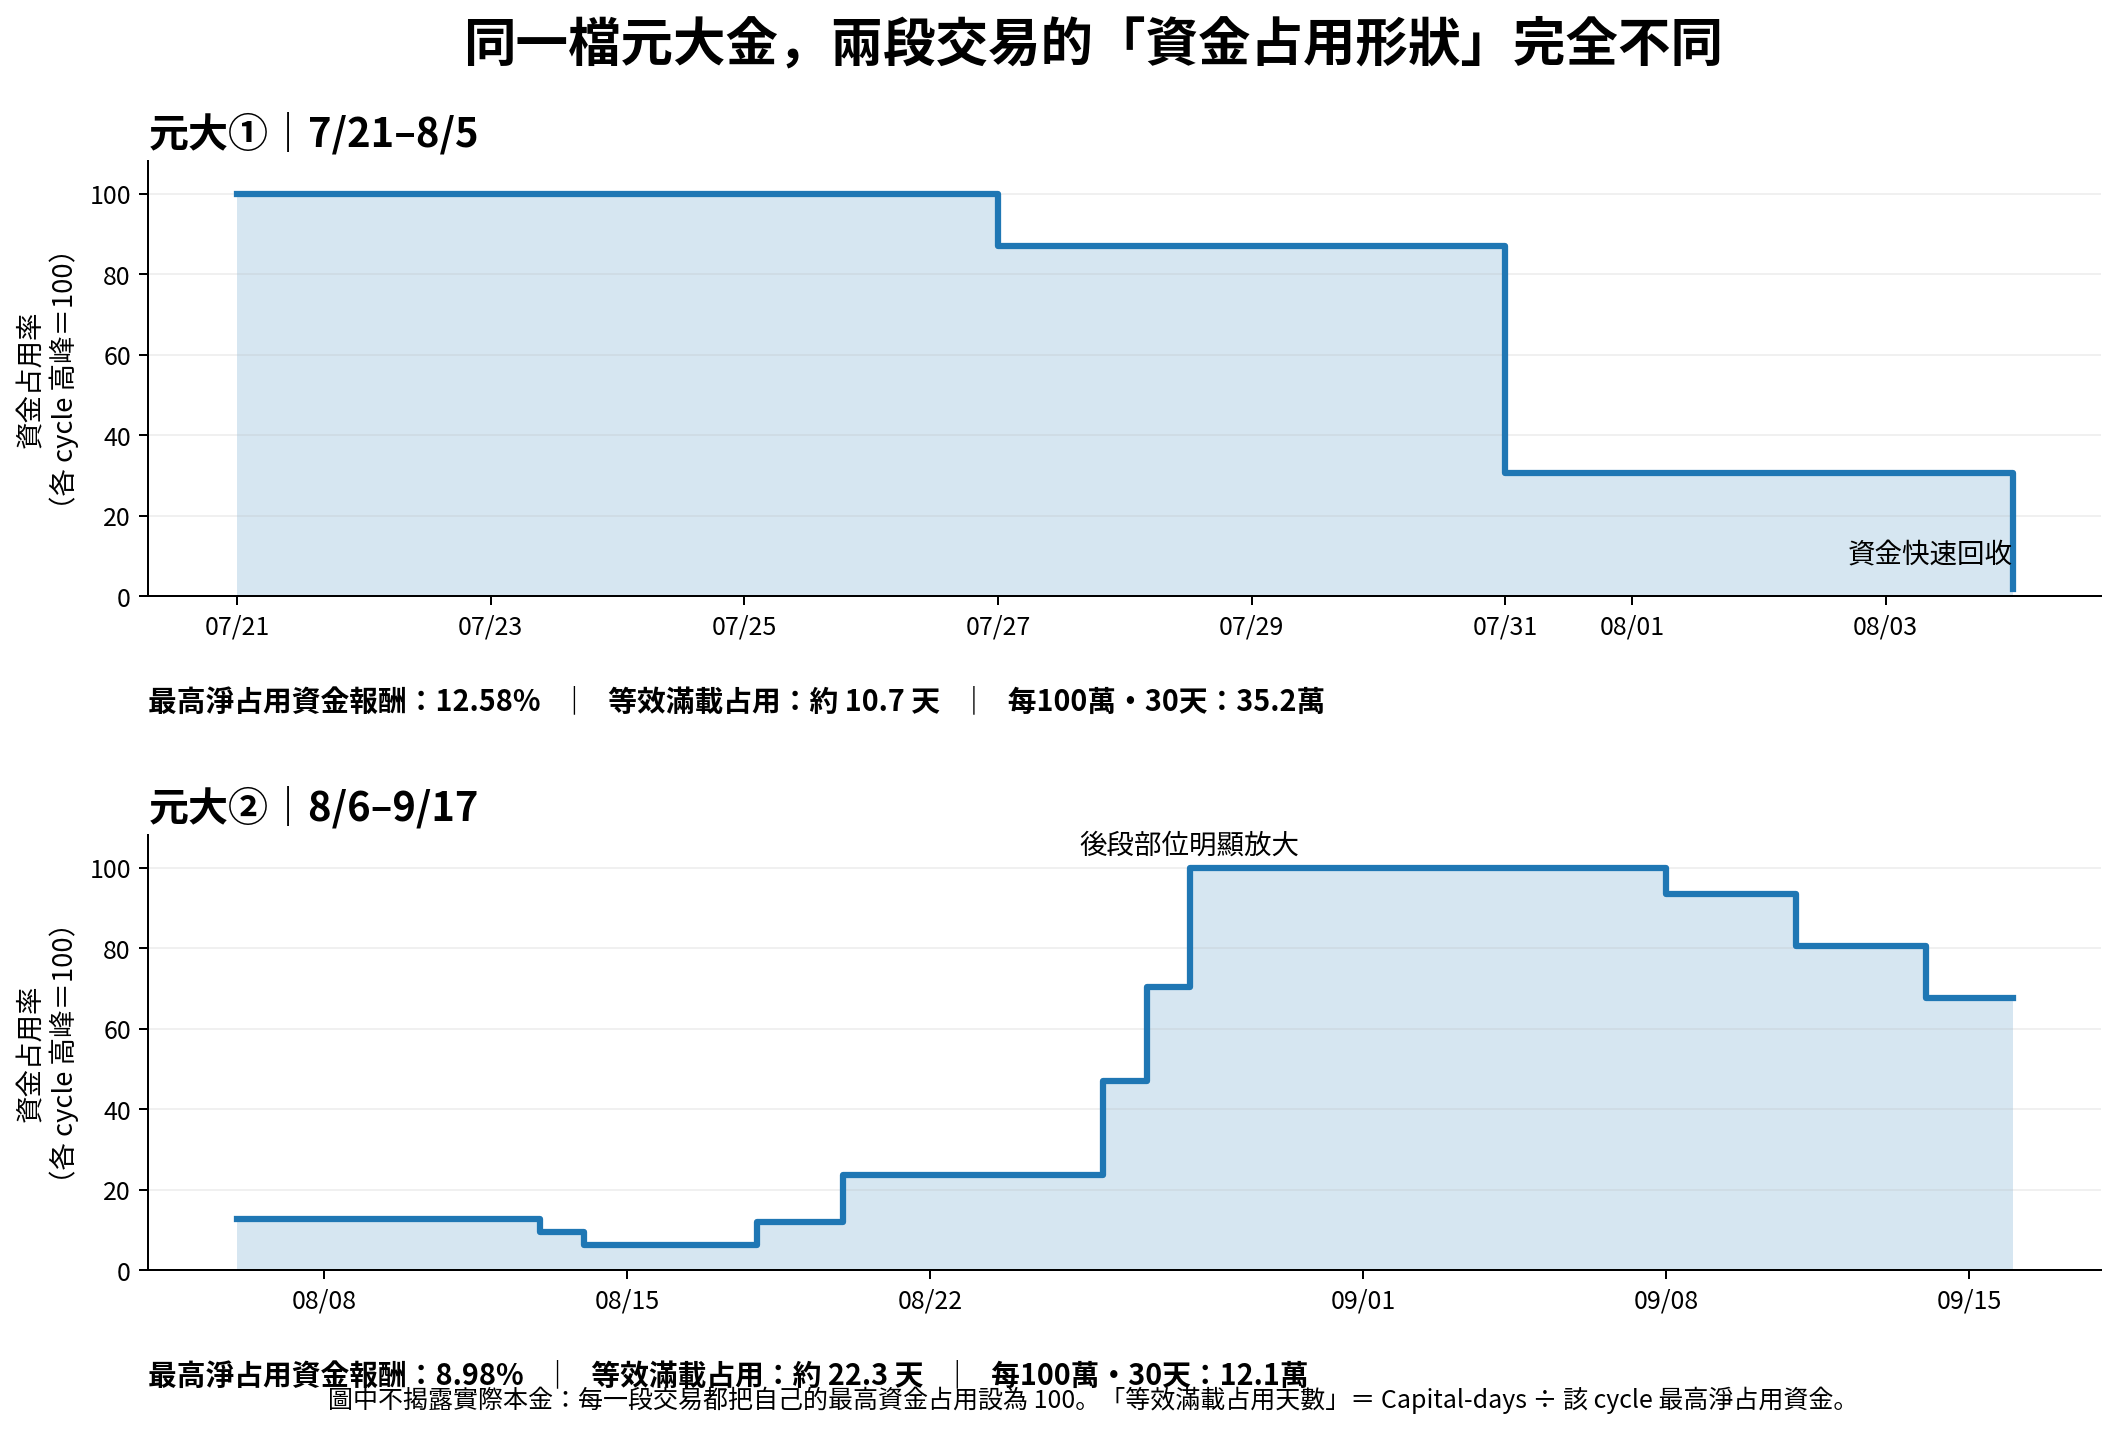
從原始交易紀錄把每天實際占用的資金畫出來,會變成一個很明顯的階梯:
7/21投入 → 7/27開始回收 → 7/31大幅回收 → 8月初剩下很小的部位 → 8/5出清。
這也是為什麼,雖然這一輪從7/21做到8/5,但不能簡單理解成「全部本金被占用了15天」。
因為我的本金並沒有15天從頭到尾全部待在裡面。
前面的部位賣掉之後,那部分資金就已經回來了。
用上一篇的 Capital-days 計算,再除以這一輪的最高淨占用資金,我把它換成一個比較直覺的數字:
等效滿載占用:約10.7天
意思不是我真的只持有10.7天,而是:
如果把每天大小不同的資金占用,全部換成「最高資金占用100%」的狀態,大約相當於滿載工作10.7天。
這一輪以最高淨占用資金計算,最後實現的報酬約 12.58%。
所以換成我上一篇建立的統一尺度:
每100萬元資金工作30天,約創造35.2萬元損益。
元大②:這一次,資金占用的形狀完全相反
8月6日之後,我又開始了第二輪元大金。
如果只看最後結果,這一輪也賺錢。
但是把每天的資金占用面積圖畫出來,形狀跟第一輪幾乎完全相反。
一開始我的投入部位其實不大,到了8月下旬,我才陸續把更多資金放進去,尤其8/26~8/28之後,資金占用快速增加。
而這一次不是「買進之後一路把錢拿回來」,而是變成:
前面占用少 → 後面逐漸加大 → 大筆本金在裡面停留較久 → 9月才陸續回收。
如果把這塊面積同樣換算成「等效滿載占用」:
約22.3天。
第一輪只有10.7天。
第二輪卻變成22.3天,超過兩倍。
而第二輪截至這次統計日,以最高淨占用資金計算的報酬約為 8.98%。
換成同樣的「每100萬元・30天」:
約12.1萬元。
於是差距就出現了。
不是元大①比較會漲,而是我的資金使用方式不同
我覺得這次整理最有意思的地方,就在於,如果我只貼兩段K線,很容易把問題理解成「哪一段元大金漲得比較快?」
可是我要研究的不是這個。我比較想看的是「為了得到這些獲利,我到底用了多少本金,又把它放在裡面多久?」
元大①的特徵是:本金很早就進去,股價上漲之後一路回收本金。因此Capital-days的面積很快縮小。
元大②則相反:比較大的本金是在交易後段才逐漸放進去,而且維持較高資金占用一段時間。
所以即使兩輪最後都有賺錢,資金使用效率仍然可以差很多。
這也讓我第一次很具體地看到:
同一檔股票,不同時間軸的漲幅即使類似,在不同的資金使用方式下,帶來的資金運用效率可能天差地遠。
「持有幾天」其實也還不夠
以前如果有人問我這筆交易做多久,我或許會直接拿「賣出日-買進日」。但我後來發現,這對分批買賣的交易來說也太粗糙。
元大①從7/21到8/5,看起來是一段十幾天的交易。可是大部分本金根本沒有一路待到8/5。
反過來,元大②雖然也是一段有起有落的交易,真正影響資金效率的,卻是後段放大的本金究竟停留了多久。
所以 Capital-days 對我最大的用途,可能不是算出一個多厲害的新指標,而是逼我把一筆交易重新看成「每天到底有多少錢還在裡面?」
這是單看報酬率、K線,甚至單看持有天數,都看不到的東西。
接下來,把全部交易放上同一把尺。做到這裡,我已經知道:
元大①是35.2萬元。
元大②是12.1萬元。
可是今年第三季,我不只做這兩筆。
如果把元大①、元大②、中信金、玉山金、台新新光金,全部換成同一個「每100萬元資金工作30天」的尺度,結果會變成什麼樣子?
同時,我還把實際交易日期與現金流丟進Excel的 XIRR,得到的最大數字是4,717%。所以下一篇,也是這系列最後一篇,我們來把這五段交易全部攤開來看,短線交易的「資金效率」,到底應該怎麼比較?
發佈留言