最近看到一篇文章談到,想要加快財富累積的速度,除了節省開支,提升主動收入也很重要。這一點我非常認同。
我們舉個例子來看。
假設有一個人月薪5萬元,每個月固定花4萬元。他的每月儲蓄只有1萬元,儲蓄率20%。如果有一天,他的月薪從5萬元提高到10萬元,但生活並沒有跟著升級,每個月仍然花4萬元呢?
他每個月可以存下6萬元,儲蓄率會直接從20%提高到60%。
很多人看到這裡,第一個反應是:「薪資高本來就比較容易存錢啊!」對也不對。
對想要FIRE的人來說,加薪這件事情實際上厲害的地方,不只是「每個月多存了5萬元」。
FIRE看的不是你賺多少,而是你留下多少
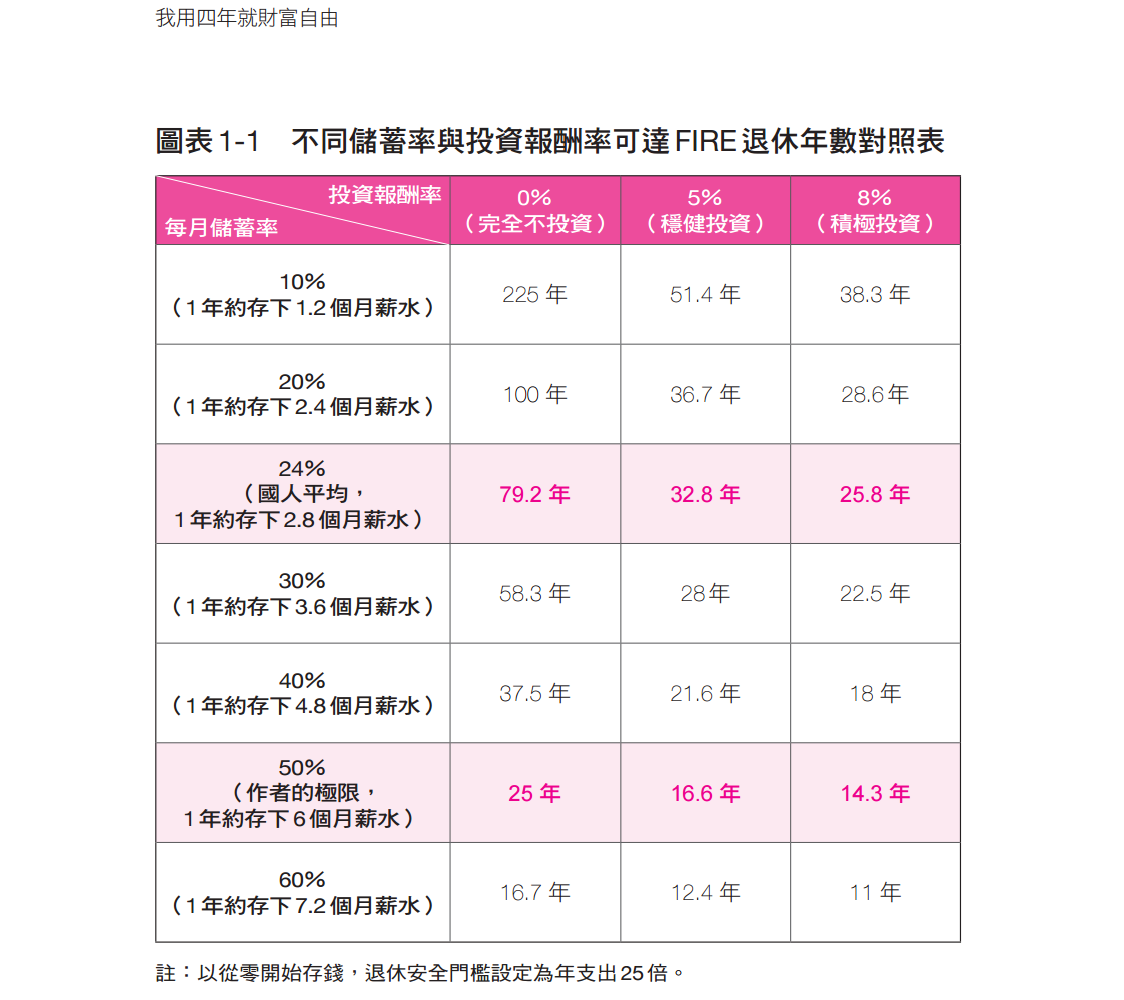
在《我用四年就財富自由》第一章,我放了一張「不同儲蓄率與投資報酬率可達FIRE退休年數對照表」。
假設從零開始存錢,退休安全門檻設定為年支出的25倍,在完全不投資的情況下:
儲蓄率20%,需要100年;
儲蓄率50%,縮短為25年;
儲蓄率60%,只剩16.7年。
如果再把年化8%的投資報酬率加入計算:
儲蓄率20%,需要28.6年;
儲蓄率50%,需要14.3年;
儲蓄率60%,進一步縮短為11年。
為什麼差距會這麼大?因為提高儲蓄率其實同時在做兩件事情:
一方面增加每年可以投入的本金,另一方面則降低退休後需要準備的生活費。
這也是FIRE計算裡很重要、卻很容易被忽略的地方。
所以,拚命省錢就好了嗎?
也不是。
我在書裡其實寫過,我盤點開支的目的,並不是「省下幾杯飲料錢拿去投資」。真正該刪除的是那些不影響生活品質,甚至自己根本沒意識到的「漏財黑洞」。
因為節省支出終究有極限。一個人原本每月花4萬元,不可能一路把生活費砍到0元;但是收入從5萬元提高到6萬元、8萬元甚至10萬元,理論上卻沒有相同的下限問題。
問題只在於:收入增加之後,你的支出有沒有一起增加?
如果薪水從5萬元變成10萬元,生活費也從4萬元升級到8萬元,儲蓄率依然只有20%。收入雖然翻倍了,FIRE的速度卻沒有因此出現同等幅度的改變。
反過來說,如果原本4萬元的生活,已經足以讓自己過得舒服,收入增加之後仍然維持相近的支出水準,那麼加薪增加的每一塊錢,大部分都能直接變成投資本金。
這時候,收入成長才真正轉化成財務自由的加速度。
投資初期,本金甚至比報酬率更重要
這也是我在《我用四年就財富自由》第六章特別談到的一件事。
很多人一開始投資,最在意的是:
「我要怎麼把報酬率從8%提高到10%?」
「有沒有辦法找到一年賺20%的股票?」
但在資產還不大的階段,能夠投入多少本金,影響可能遠比多拚幾個百分點的報酬率更大。
本金100萬元,就算一年賺20%,也只有20萬元。
但如果能夠提高收入、控制生活膨脹,每年多投入50萬元,資產累積的速度或許完全不同。
這也是為什麼我自己的FIRE規畫,並不是只研究「哪一檔股票報酬率最高」,而是把支出、儲蓄率、本金與投資報酬率放進同一套系統裡思考。
財富自由,不只有「省」和「投資」兩個按鈕
很多人在談FIRE時,很容易把焦點放在兩個極端:一邊是不斷節省;另一邊是不斷追求更高的投資報酬。但其實還有第三個非常重要的變數:
「收入」。
如果現在的收入還有成長空間,爭取加薪、轉換工作、增加專業能力或建立其他主動收入來源,本身就是財務自由計畫的一部分。只是收入增加之後,別急著把新的收入全部換成更昂貴的生活。
因為真正讓FIRE加速的,不是「我現在月薪10萬元」,而是:「我原本月薪5萬元、花4萬元;現在月薪10萬元,還是花4萬元」。
前者只是薪水變高。後者,才是把加薪真正轉換成財務自由的速度。
《我用四年就財富自由》裡,我花了相當大的篇幅計算儲蓄率、支出、投資報酬率與退休年數之間的關係。因為FIRE不是一個「存到多少錢就好」的固定答案,而是一道每個人都不同的數學題。
當你把自己的收入、真正需要的支出,以及可以達成的投資報酬率放進去,才會知道:自己究竟還要賣肝幾年?
發佈留言