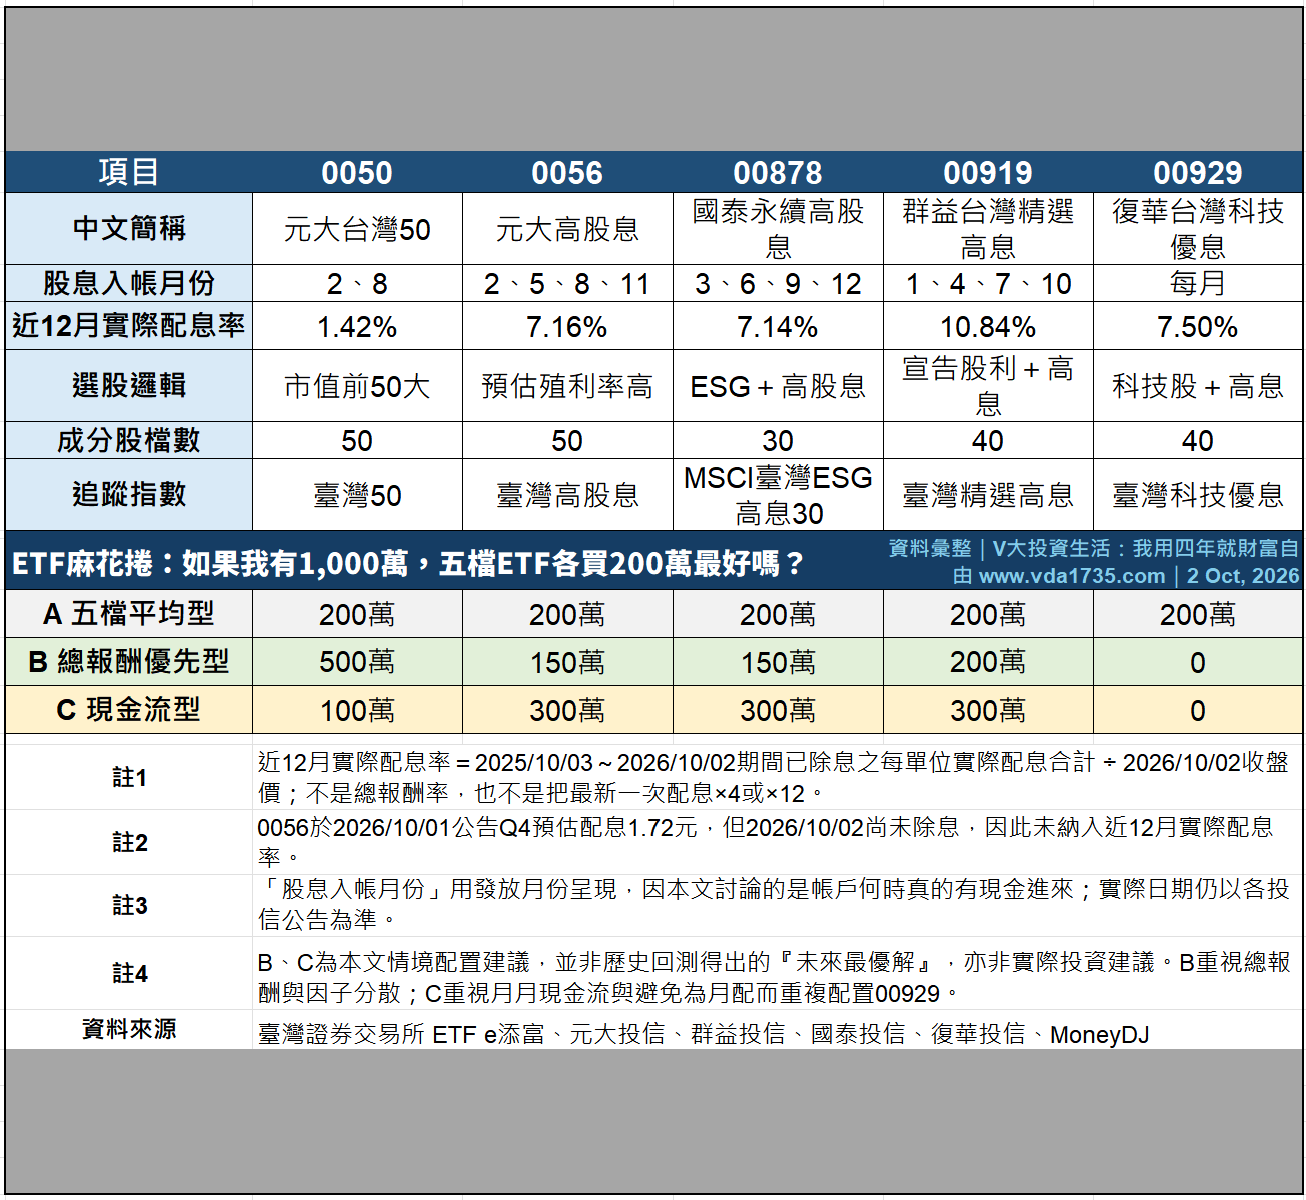
有陣子看到一種有點流行的ETF配置方式:0050、0056、00878、00919、00929通通買一點,再利用不同配息月份,拼出「月月有錢進帳」的樣貌,俗稱「ETF麻花捲」。
假設今天有1,000萬元,一般人最直覺的方法就是五檔各200萬元。看起來很平均,也很分散。
但我第一個想到的問題卻是:五個ETF代號各買一點,真的就叫分散嗎?
這篇文章裡,我把這五檔ETF的選股邏輯、成分股數、追蹤指數和股息入帳月份整理在表格裡,再做A、B、C三種情境配置。當然你也可以有你自己的情境配置,這邊只是敘述我的想法。
A最簡單:五檔各200萬元。這種方法沒有錯,但它平均的其實只是「金額」。0050是大型市值型;0056、00878、00919分別用不同方法挑選高股息股票;00929則是科技股加上高息條件。五個ETF代號,並不代表五種完全不同的資產。
所以如果是我,我不會先問「每檔要分多少」,而是先問:這1,000萬元要替我做什麼?
假設我的目標是「總報酬優先」,但我已經進入需要現金流的階段,希望這1,000萬元每年至少能提供約5%、也就是50萬元現金,我會選B:
0050 500萬、0056 150萬、00878 150萬、00919 200萬、00929 0。
這裡的5%不是我認為ETF「合理殖利率就應該是5%」,而是替這個案例設定一條現金流需求線:1,000萬元,我希望一年大約有50萬元現金可以使用;跨過這條線之後,剩餘資金盡量保留成長性。
所以為什麼不是100%買0050?因為按照圖中相同計算基準下的近12月實際配息率,1,000萬元全放0050,大約只產生14.2萬元現金,達不到這個案例的需求。
那為什麼不是0050只放三成,把配息拉得更高?因為我的現金流需求只有50萬元。既然現金流已經達標,我也沒有必要為了「領更多息」,繼續降低成長型核心的比重。
至於另外500萬元,我分散在三種不同的高股息選股邏輯中。0056偏向預估殖利率,00878加入ESG與高股息條件,00919則偏向已宣告股利的高息策略。這裡00919放到200萬元,不代表我認為它「最好」,而是以目前近12月10.84%的實際配息率計算,在這個50萬元現金流的情境裡,依這次相同的近12月配息基準,可以用較少本金跨過目標線。
照圖中的近12月實際配息率換算,B一年約可產生:
500萬×1.42%+150萬×7.16%+150萬×7.14%+200萬×10.84%=約50.2萬元。
剛好跨過我設定的5%現金流目標。
如果目標改成「現金流優先」,配置就完全不同。C我會留下100萬元0050,其餘0056、00878、00919各300萬元,00929依然是0。
奇怪了,既然我要現金流,唯一「月配」的00929怎麼反而沒買?
看看入帳月份就知道:0056是2、5、8、11月;00878是3、6、9、12月;00919是1、4、7、10月。三檔拼起來,一年12個月早就全部填滿了。
所以「月月領息」是一種現金流安排,不代表一定要買月配ETF。00929當然可以買,但買入理由應該是我需要「科技+高息」這個策略,而不是為了湊配息日曆。
若把前面提到的A、B、C三種配置都用相同計算基準的近12月配息率換算:
A五檔平均型:約68.1萬元/年
B總報酬優先型:約50.2萬元/年
C現金流型:約76.8萬元/年
看到這裡,很容易覺得:那當然選C,一年比B多領26萬多元啊!
可是,多領26萬元,不等於多賺26萬元。
配息只是投資成果呈現的其中一種方式。B把一半資金留在0050,本來就是希望保留較大的成長型核心;真正比較投資績效,仍然要把價格漲跌與配息一起放進來看「總報酬」。
反過來說,00919目前近12月實際配息率10.84%,也不能因此推論1,000萬元全部買00919最好。殖利率是現金流指標,不是總報酬排行榜。
而且我這次刻意沒有拿「最新一次配息×4或×12」來年化,而是把過去12個月已經實際發生的配息加總,再除以同一天收盤價。即使如此,它仍然只能告訴我們「過去12個月發生什麼」,不能保證下一年還會配一樣多。
所以ETF麻花捲真正該問的不是:「我要買幾檔?」
而是:「我需要多少現金流?達標以後,剩下的錢要負責什麼工作?」
如果一年需要30萬元,B的比例當然可以再提高0050;如果一年需要70萬元,也可能必須提高高股息部位。配置比例應該從需求倒推,而不是先決定每檔都要買,再把錢平均塞進去。
五檔各200萬元沒有錯。
只是它回答的是「1,000萬元怎麼平均分成五份」,而不是「我的投資組合,為什麼需要這五檔?」
至於五個ETF拆開以後,究竟持有哪些股票?我以為買了五檔是在分散,會不會其實同一批股票又買了好幾次?
這個麻花捲,下一篇再繼續分析。
*本文A、B、C為不同目標下的情境試算,並非歷史回測得出的未來最優解,亦非實際投資建議;配息率及計算基準詳見附件圖表。
發佈留言