上一篇,我拿1,000萬元做退休試算:45歲退休,資金來自利率2.5%的房屋增貸,每年生活費50萬、利息25萬,一年共需75萬元,目標是讓金融資產長到2,000萬元,屆時即使清償1,000萬元房貸,仍能留下1,000萬元金融資產生活。
前篇還在研究0050+00919,這篇試著把00631L元大台灣50正2丟進去模型試算才發現:
我前面到底在忙什麼?XDDD
00631L追蹤臺灣50指數「單日」正向2倍。它不是長期保證0050×2,但過去績效真的很驚人:近10年累積報酬約3,457%,換算CAGR約42.9%。
如果正二真的可以長期43%,我幹嘛研究高股息?
退休需要現金流,也不是非得靠配息。像433配置──40%原型ETF、30%正二、30%類現金──生活費可以由現金部位支應,再透過再平衡補回。操作比較麻煩,但「沒有月月配」不等於「沒有現金流」。
問題只剩一個:
我真的敢拿43%規劃未來三、四十年的退休生活嗎?
我也不能因為43%「看起來太高」,就自己亂砍一個數字。所以我去找活得更久的海外2倍ETF。
追蹤S&P 500每日2倍的SSO,2006年成立至今,成立以來年化約15.9%;同樣活了20年的Nasdaq-100每日2倍QLD,則約25.3%。這至少說明兩件事:2倍ETF長期持有不一定會被波動耗損吃光;但台灣正二近10年的42.9%,確實是一段非常強的歷史。
所以這次我不否認43%,而是把正二分成四種情境來做達標年數的敏感度分析:
弱12%、中16%、強24%,以及「台灣近10年真正發生過」的42.9%。
16%有SSO的20年實績當參考,24%接近QLD的長期實績;43%則原封不動留下來。
好,回到文章開頭的那1,000萬元。
0050仍沿用上一篇的長期含息8%,類現金1.5%,每年拿75萬元生活、付利息。
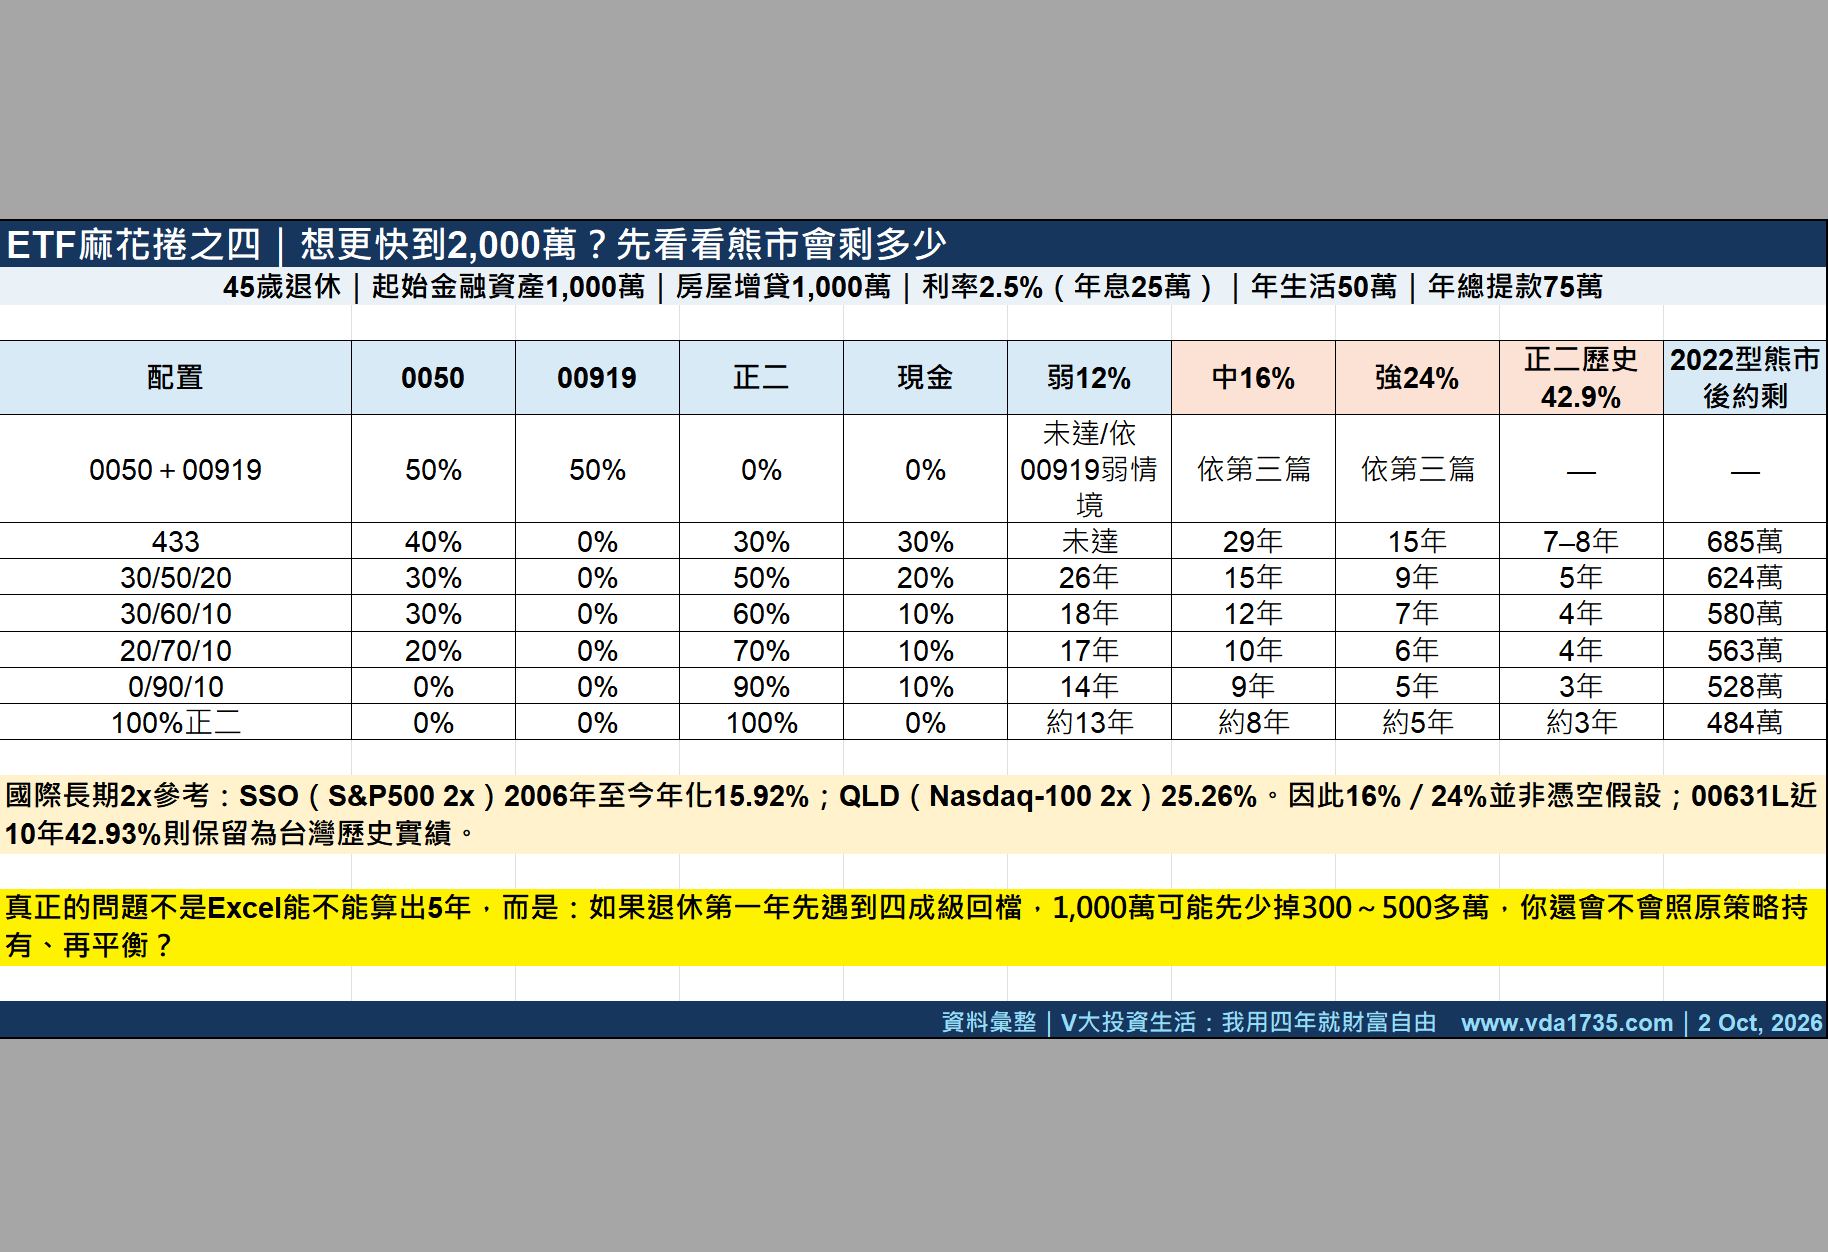
433配置如果正二年化只有12%,50年內都到不了2,000萬;正二年化16%,約29年;年化24%,約15年;如果相信年化42.9%可以延續,則只剩約7年。
看到這裡,我立刻想到:
那就再加正二啊!XD
可以。
正二配置50%,在年化24%強情境下約9年;相信年化42.9%,約5年。
正二配置70%,則分別約6年、4年。
一路加到90%配置,即使不相信43%年化、只抓24%年化,Excel也可以算出大約5年到2,000萬元。
所以想五年達標,Excel完全可以滿足你。
只是我們並沒有找到免費的加速器,而是把更多退休資產押在「正二未來仍然很強」這件事上。
那如果不是先漲,而是先來一場熊市呢?
00631L在2021/11/9~2022/10/13真的曾經跌44.08%,同期0050約跌26.96%。不是我為了嚇人亂設-40%。
如果退休第一年就遇到類似行情,再扣掉75萬元生活費與利息:
433的1,000萬約剩685萬;正二50%剩624萬;70%剩563萬;90%剩528萬;100%正二只剩約484萬。
這時候「五年到2,000萬」突然變得很具體。
你願不願意拿「第一年可能先看到500多萬」,交換「順利的話五年左右看到2,000萬」?
這也是我算完之後,比較懂433的緣故。
它不是最快的配置。40%原型+30%正二,大約維持100%的簡化股票曝險,卻留下30%類現金。它犧牲速度,換的是退休期間比較大的緩衝空間。
如果目的只有最快,把正二一直往上加,Excel一定跑得更漂亮。可是退休的人還要從裡面拿錢吃飯。
所以繞了一圈,我又回到上一篇。
0050過去10年的CAGR明明遠高於8%,為什麼退休試算我只敢抓年化8%?同樣道理,正二近10年年化42.9%是真的,我也不會假裝它不存在;但要我直接拿年化43%當未來35年的基本盤,我不敢。
歷史上,台灣正二這近十年真的強到很離譜。
但拿來規劃未來35年,我還是不敢照抄43%年化。
而真正比年化16%、24%還是43%更重要的問題是:
如果退休第一年先遇到四成級回檔,1,000萬可能先少掉300~500多萬,你還會不會照原策略持有、再平衡?
因為最後真正拿得到的長期報酬率,不只是ETF做得到多少,還包括跌到懷疑人生的時候,你有沒有留在裡面。
所以第四篇算到最後,我已經不太想問「哪一組最快」了。
我其實最想問的是:
我想要多快?而為了這個速度,我願意吞下多大的跌幅?
這兩個問題,必須一起回答。
發佈留言