前兩篇ETF麻花捲,我先做了一個前提假設:如果手上有1,000萬元,0050、0056、00878、00919、00929到底要怎麼分?第一篇看現金流,第二篇把ETF橫剖開來分析,看買了五檔是不是真的比較分散。
但如果這1,000萬元從頭到尾都不是自己的呢?主人翁要如何同時生出生活費現金流,又期待有朝一日能清償債務?這就是第三篇要算的題目。
主人翁設定成一般人對「中年人」的年齡投射:「45歲、已經提早退休,有一間沒有貸款的房子,拿房子增貸1,000萬元,利率2.5%,一年利息25萬元,再把這1,000萬元投入ETF產生生活費。」
這裡的題目就不單純是「一年可以領多少配息」,而是:一邊靠這筆錢生活、一邊付房貸利息,究竟要多久,金融資產才能從1,000萬元長到2,000萬元?
為什麼是2,000萬元?因為到了2,000萬元,才有辦法拿1,000萬元清掉房貸,手上還留下1,000萬元金融資產。房子還在、負債歸零,金融資產也沒有消失。
如果先假設0050長期含息年化報酬8%,72法則告訴我們,大約9年可以翻倍。看起來很簡單,但它忘了一件事:你還要吃飯,你需要現金流生活。XD
這邊設定兩種年開支,看看不同生活費之下,清償年數會差多少。
- 一年生活費50萬元,加上25萬元利息,每年要從資產拿走75萬元;
- 如果每月生活費6萬元,一年72萬元,加上利息,就要拿走97萬元。投資報酬一邊長出來、一邊被拿去生活,「8%九年翻倍」當然就不能直接套用。
所以我們認真算一下。起始金融資產1,000萬元、房屋增貸1,000萬元、利率2.5%,0050先以8%的含息總報酬作為規劃假設。至於高股息ETF,我們就先拿前兩篇五檔ETF裡,近年歷史績效看起來最優秀的學生00919來測試。
00919在2023、2024、2025年的市價含息年報酬率分別為46.76%、17.59%、7.28%;2023~2025三個完整年度的幾何年化約22.79%。這些都是含息總報酬,所以不能再另外把配息加一次。
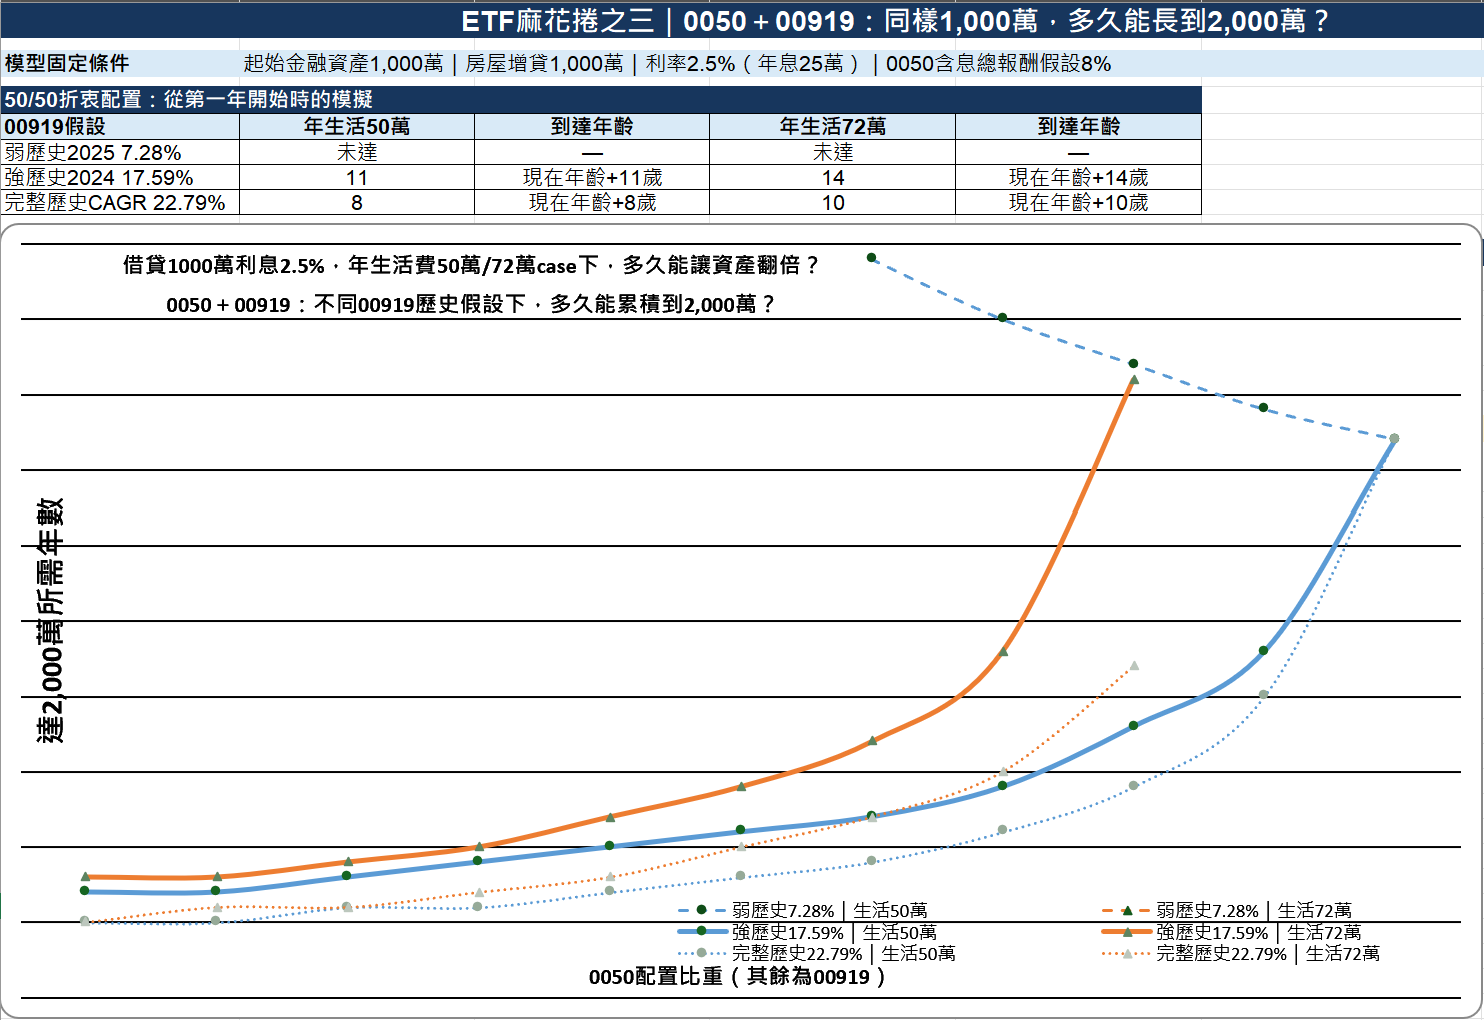
估算一開始,先固定一個很折衷的配置:0050 50%+00919 50%。其他條件完全不變,只改00919的報酬假設。
如果一年生活費50萬元,00919若只有7.28%,50年內金融資產都到不了2,000萬元;若00919的年化含息總報酬是17.59%,大約需要11年,也就是56歲;若00919的年化含息總報酬是22.79%,約8年,也就是53歲。
如果一年生活費72萬元,7.28%的情境同樣50年內未達;17.59%約14年,也就是59歲;22.79%約10年,也就是55歲。
配置明明一模一樣,只是Excel裡換了一個「未來報酬率」,答案就可以從8年變11年,甚至50年內都到不了。
那為什麼不乾脆all in 00919?如果未來真的能長期維持17.59%、甚至22.79%,Excel當然會告訴你:00919放愈多愈快。XD 問題是,這個答案偷偷藏了一個巨大前提:你必須先相信這個報酬率可以繼續。
所以跑完這些數字,我認為不能把50/50叫做「最佳配置」。假設00919未來報酬遠高於0050,更多00919當然更快;如果00919只有7%左右,而0050真的做到假設的8%,答案又會反過來。
50/50代表的只是:我承認自己不知道未來誰會贏。一半保留市值型ETF,一半配置近年表現相對亮眼的高股息策略,只是一種折衷方案。
這次試算另一個很有感的地方,是生活費。年花50萬和72萬,看起來只差22萬元,但這22萬元是年年從資產抽走,也失去後續複利的機會。在17.59%的00919情境下,同樣50/50配置,就從約56歲才能達標,延後到約59歲。
所以財富自由不能只問「我有多少資產」。你一年要花多少錢,本來就是公式的一部分。
寫完這篇,我最大的感想反而不是0050、00919到底幾比幾最好,而是:試算表最危險的地方,不是它算錯,而是它可以非常精確地,算出一個建立在錯誤假設上的答案。
過去績效不代表未來績效,歷史資料當然值得參考,但它比較適合回答:「如果未來依然像過去這樣,結果是什麼?」而不是保證:「未來一定會這樣。」
如果真的拿房子增貸1,000萬元投入市場,我不會只找一個最好看的報酬率,算自己幾年後可以還錢。我會故意多算幾個難看的版本。
因為真正重要的不是:最好的情況下,我可以多有錢?
而是:如果市場沒有照我想的走,我還活不活得下去?
※為單純比較報酬率假設對結果的影響,本次試算暫不納入通膨,生活費與2,000萬元目標皆以固定名目金額計算。
發佈留言