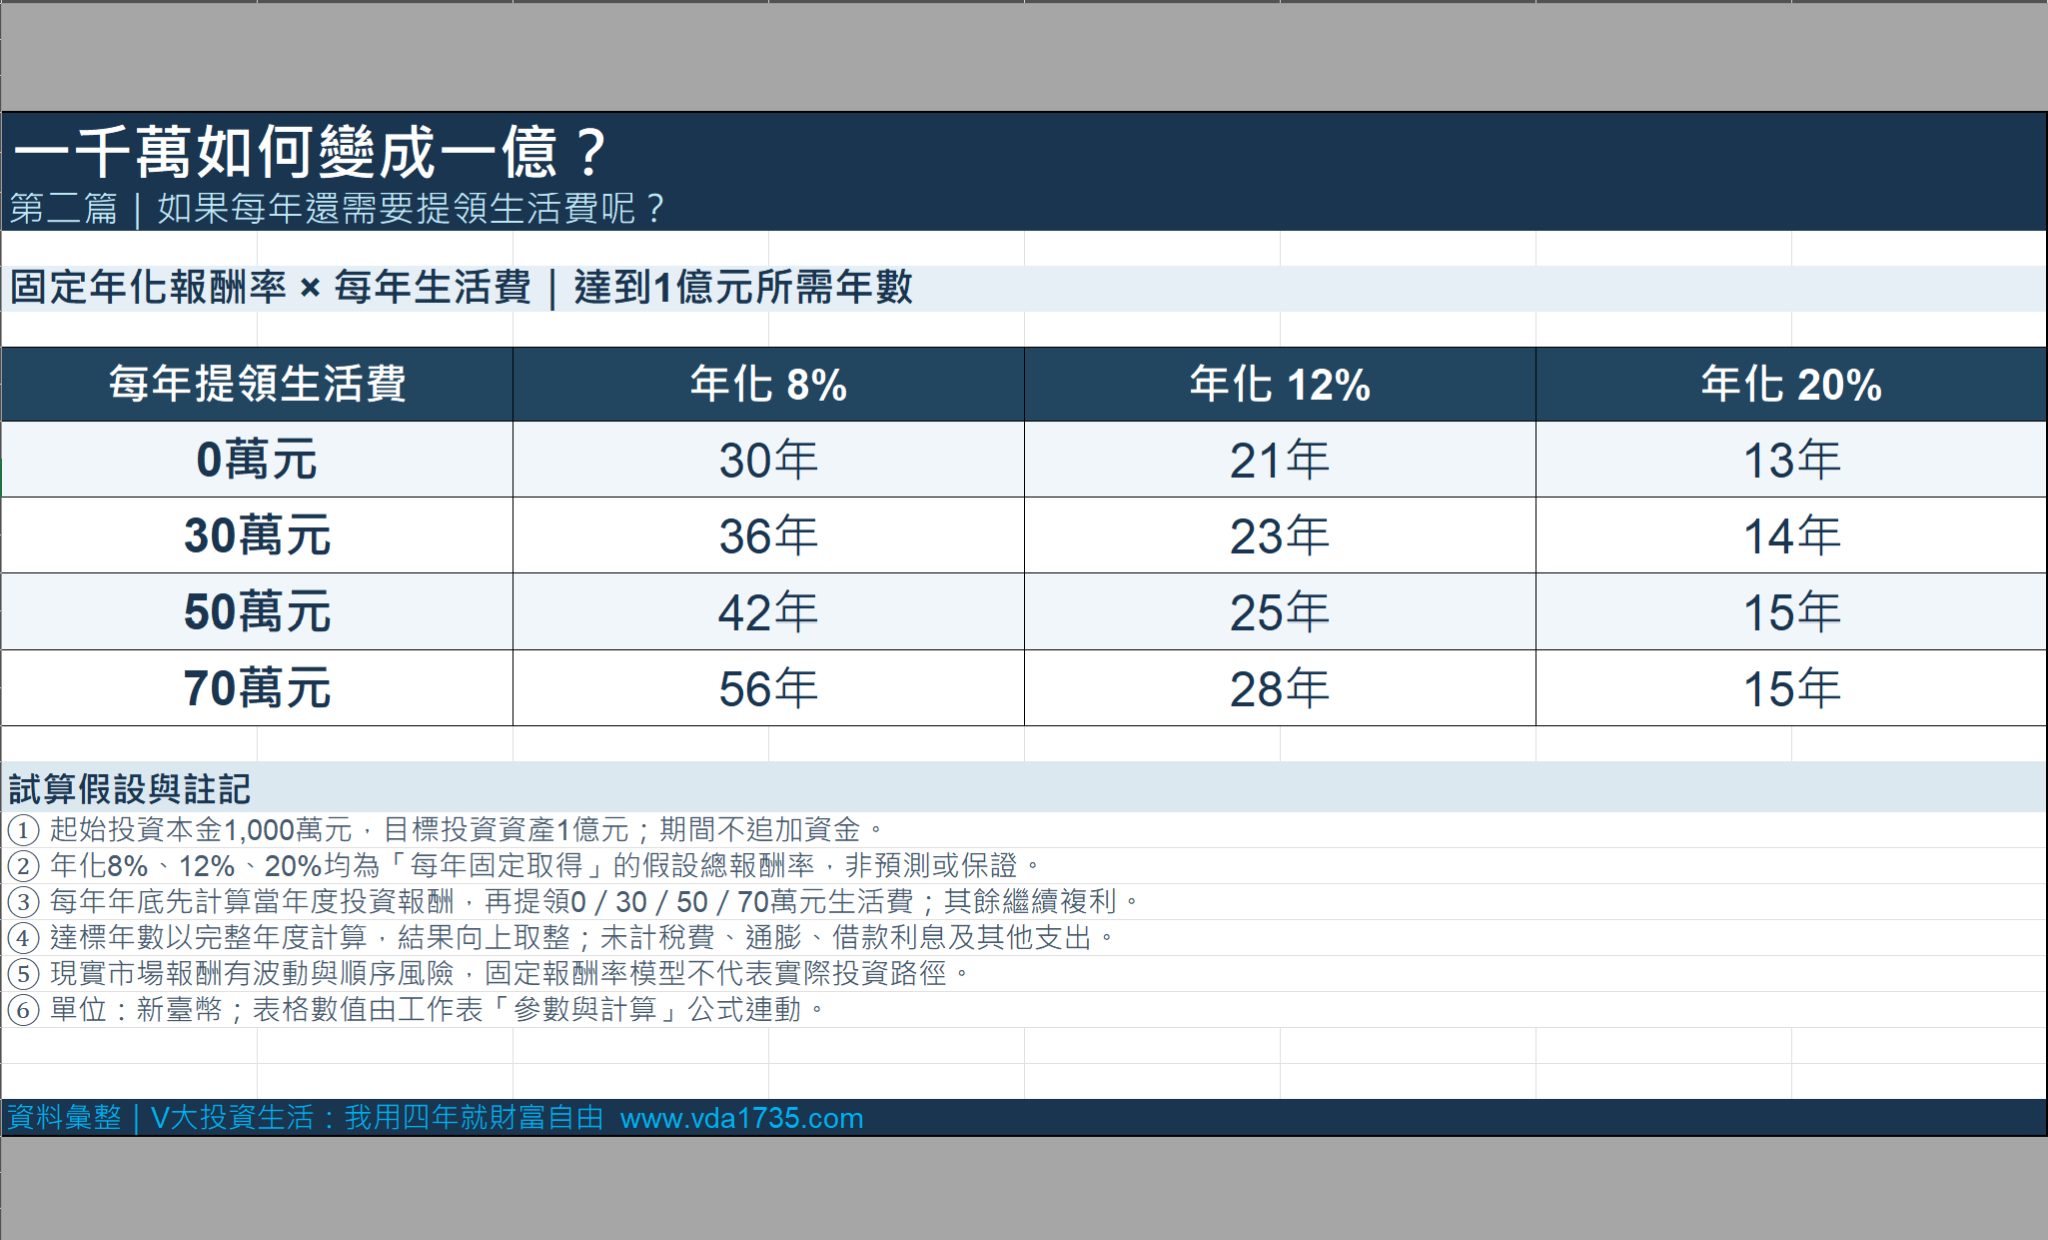
上一篇,我們用複利公式計算,一千萬元如果能維持年化8%的報酬率,大約30年就能成長到一億元。不過,這個計算有個重要前提:所有報酬都必須再投入,期間完全不需要提領。問題來了,如果這一千萬元不只是投資本金,還必須負責支付每年的生活費呢?
我們繼續用Excel模擬。假設本金1,000萬元、年化總報酬率固定8%,不再追加資金,每年年底從投資組合提領生活費,剩下的資產繼續複利成長,暫時不考慮稅費、通膨及借款成本。這次比較四種情境:不提領、每年提領30萬元、50萬元及70萬元。
結果相當有意思。如果完全不提領,大約30年可以達到一億元;每年提領30萬元,則需要36年;每年提領50萬元,需要42年;如果每年提領70萬元,達標時間更延長到56年。明明年化報酬率都是8%,只是每年拿出不同金額支付生活費,結果竟然差了這麼多。
如果只看30年後的資產,差異更加明顯。不提領約有1億63萬元;每年提領30萬元,剩下6,664萬元;每年提領50萬元,剩下4,398萬元;每年提領70萬元,則只剩2,133萬元。以每年提領50萬元為例,30年累計領出了1,500萬元,但與完全不提領相比,最終資產卻少了約5,664萬元。
為什麼?因為我們提領的不只是當年的生活費,也失去了這筆錢在未來繼續創造報酬的機會。這就是複利的另一面:當資金持續留在市場裡,時間會放大成長;當資金持續流出,時間同樣會放大差距。
有人可能會說:「那我買高股息ETF,每年領配息當生活費,不就不需要賣股票,也不會影響本金了嗎?」這裡其實有個常見的誤解。配息不是憑空多出來的報酬,除息時基金淨值會相應調整。對於長期資產累積來說,真正重要的是包含價格變動與配息的總報酬,以及最後有多少錢留在投資組合裡。
換句話說,不論生活費來自ETF配息,還是賣出部分持股,只要這筆現金離開投資組合、拿去支付生活開銷,就無法再參與後續複利。當然,兩種方式在交易成本、稅務及實際操作上可能不同,但不能因為「股票張數沒有減少」,就認為資產完全沒有受到影響。
更何況,前面的Excel仍然是假設每年固定獲得8%報酬的理想模型。真實市場可能第一年上漲、第二年大跌,而生活費不會因為股市下跌就自動消失。如果投資初期碰到連續虧損,還必須持續提領生活費,資產受到的傷害可能比固定報酬率模型更加嚴重。這也是退休投資經常需要面對的「報酬順序風險」。
所以,如果有人問我:「一千萬如何變成一億?」我現在會再多問一句:這一千萬元,是可以完全不動用的投資本金,還是你未來生活費的主要來源? 同樣一千萬元、同樣8%的年化報酬率,只要現金流需求不同,達成目標的時間就可能相差二十幾年。
不過,今天還有一個條件沒有放進模型:我們一直假設這一千萬元是可以自由運用的資金。如果它其實是透過借款取得,每年除了生活費,還得支付利息,甚至面臨還本與續約問題呢?
下一篇,我們繼續算。
發佈留言