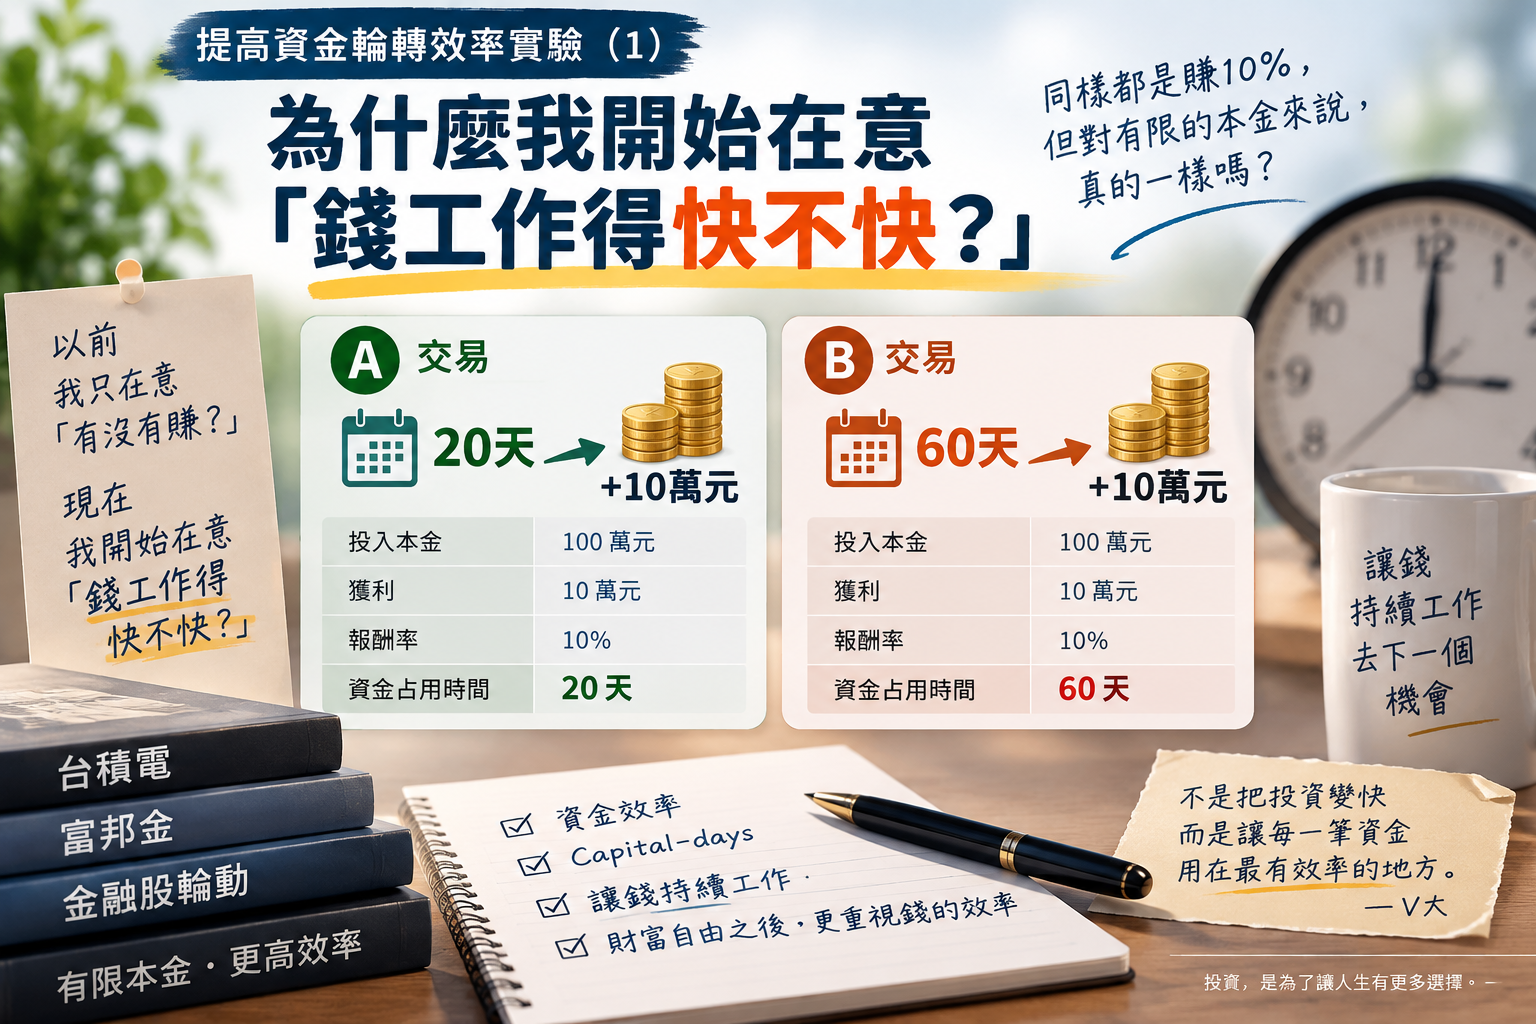
以前投資,我最在意報酬率,也就是「這筆投資賺多少?」
最近整理自己的交易紀錄時,我逐漸會多看一個指標:
「這比報酬率,是我的錢花了多久才賺到的?」
這兩個問題看起來好像沒太多不同,其實不然。
如表格顯示的,假設有兩筆交易都是投入100萬元、賺10萬元,帳面報酬率都是10%,但是一筆僅花了20天、另一筆卻花了60天:
| A交易 | B交易 | |
|---|---|---|
| 投入本金 | 100萬元 | 100萬元 |
| 獲利 | 10萬元 | 10萬元 |
| 報酬率 | 10% | 10% |
| 資金占用時間 | 20天 | 60天 |
如果只看「報酬率」,兩筆交易沒有差別。
可是A交易只占用資金20天,B交易卻占用了60天。
對有限的本金來說,這兩個10%,真的一樣嗎?
這就是我最近開始研究「資金效率」的出發點。這個例子也是我這次整理交易紀錄時,用來說明資金占用時間最簡單的方式。
一路走到財富自由之後,我原本的投資架構並沒有因此全部推翻。核心持股、衛星持股、價差操作,各自還是有不同的任務。
只是當資產累積到一定程度,我開始發現:
除了「這筆錢是不是還在替我賺錢」之外,我進一步想要知道「這筆錢現在放在這裡,是不是最有效率?」
因為,#我的本金不是無限的
一筆資金放在A,就不能同時完整地放在B。
如果一檔股票已經讓我實現了一段獲利,接下來是繼續把資金留在原來的位置等待下一段漲幅,還是把部分資金移到另一個我認為有機會的地方?
以前的我比較容易從「股票」的角度思考。
現在,我開始多了一個角度:從「錢」本身出發。
這筆錢現在在哪裡?它被占用了多久?這段時間替我創造了多少損益?下一站有沒有更適合它工作的地方?
2026年我做了幾場不同的實驗
今年的交易紀錄,讓我能夠重新思考這件事。
從台積電的一年價差實驗,到今年3~6月的富邦金,再到第三季的金融股輪動,資金在不同標的、不同期間裡工作的方式差異很大。
尤其到了第三季,我做了一個很有趣的決定。
7月中,我先在台積電實現一段獲利;7月21日起,再把部分資金轉往金融股。這並不是因為我突然看壞台積電。
我的想法單純只是:先實現一段獲利,再把部分資金送去下一個機會繼續工作。
事後回頭看,7/21~9/17這段期間,四檔金融股輪動的損益相對最高淨資金占用約為10.28%;如果7/21之後繼續持有台積電,同期含息報酬約0.91%。兩者計算口徑並不相同,所以不能直接當成標準化績效比較,但這次實戰確實讓我更想研究:有限本金放在哪裡、占用多久,會產生什麼差別?
我開始把「時間因子」算進去
以前看交易通常只看到:買多少、賣多少、最後賺多少、報酬率多少。
但後來我開始記錄另一個因子:「多少本金,被占用了多少天?」
也就是把「資金」和「時間」一起放進來看。
其中一個我使用的概念叫做 Capital-days,簡單來說就是:資金占用 × 時間。
另外,我也做了一個方便自己理解的尺度,把不同金額、不同持有期間的交易,換成「每100萬元資金工作30天,實際創造多少損益」。
它不是標準金融報酬率,也不是拿來預測未來30天可以賺多少錢。
它只是我拿來回答一直盤據我心中的疑問:「我的錢,到底工作得多快?」
#資金轉得快並不代表投資做得好
這裡還是要先踩一下煞車。
我研究資金效率,並不是要得出「持有時間愈短愈好」這種結論,也不是要把所有長期投資都變成短線交易。
有些資金本來就是長期持有、領取現金流;有些部位負責資產成長;有些資金才適合拿來尋找價差機會。
不同的錢本身就有不同的工作要務在身。
我真正想知道的是:
當兩筆交易都賺錢時,哪一筆讓我有限的本金工作得更有效率?
而當一筆資金已經完成階段性任務時,我是不是可以讓它去下一個地方繼續工作?
這才是我最近研究「資金輪轉效率」真正想回答的問題。
而且整理完2026年的實際交易之後,我還發現一件更有趣的事情:
同一檔股票的兩段交易,資金效率竟然可以差非常多。
所以接下來幾篇,我會直接拿自己今年的交易紀錄來拆解,而不是只談理論。
這一系列總共規畫成五篇文章,下一篇會先從今年第三季那次「資金搬家」開始—-
台積電已經賺到一段之後,我為什麼把部分資金送去金融股?
發佈留言