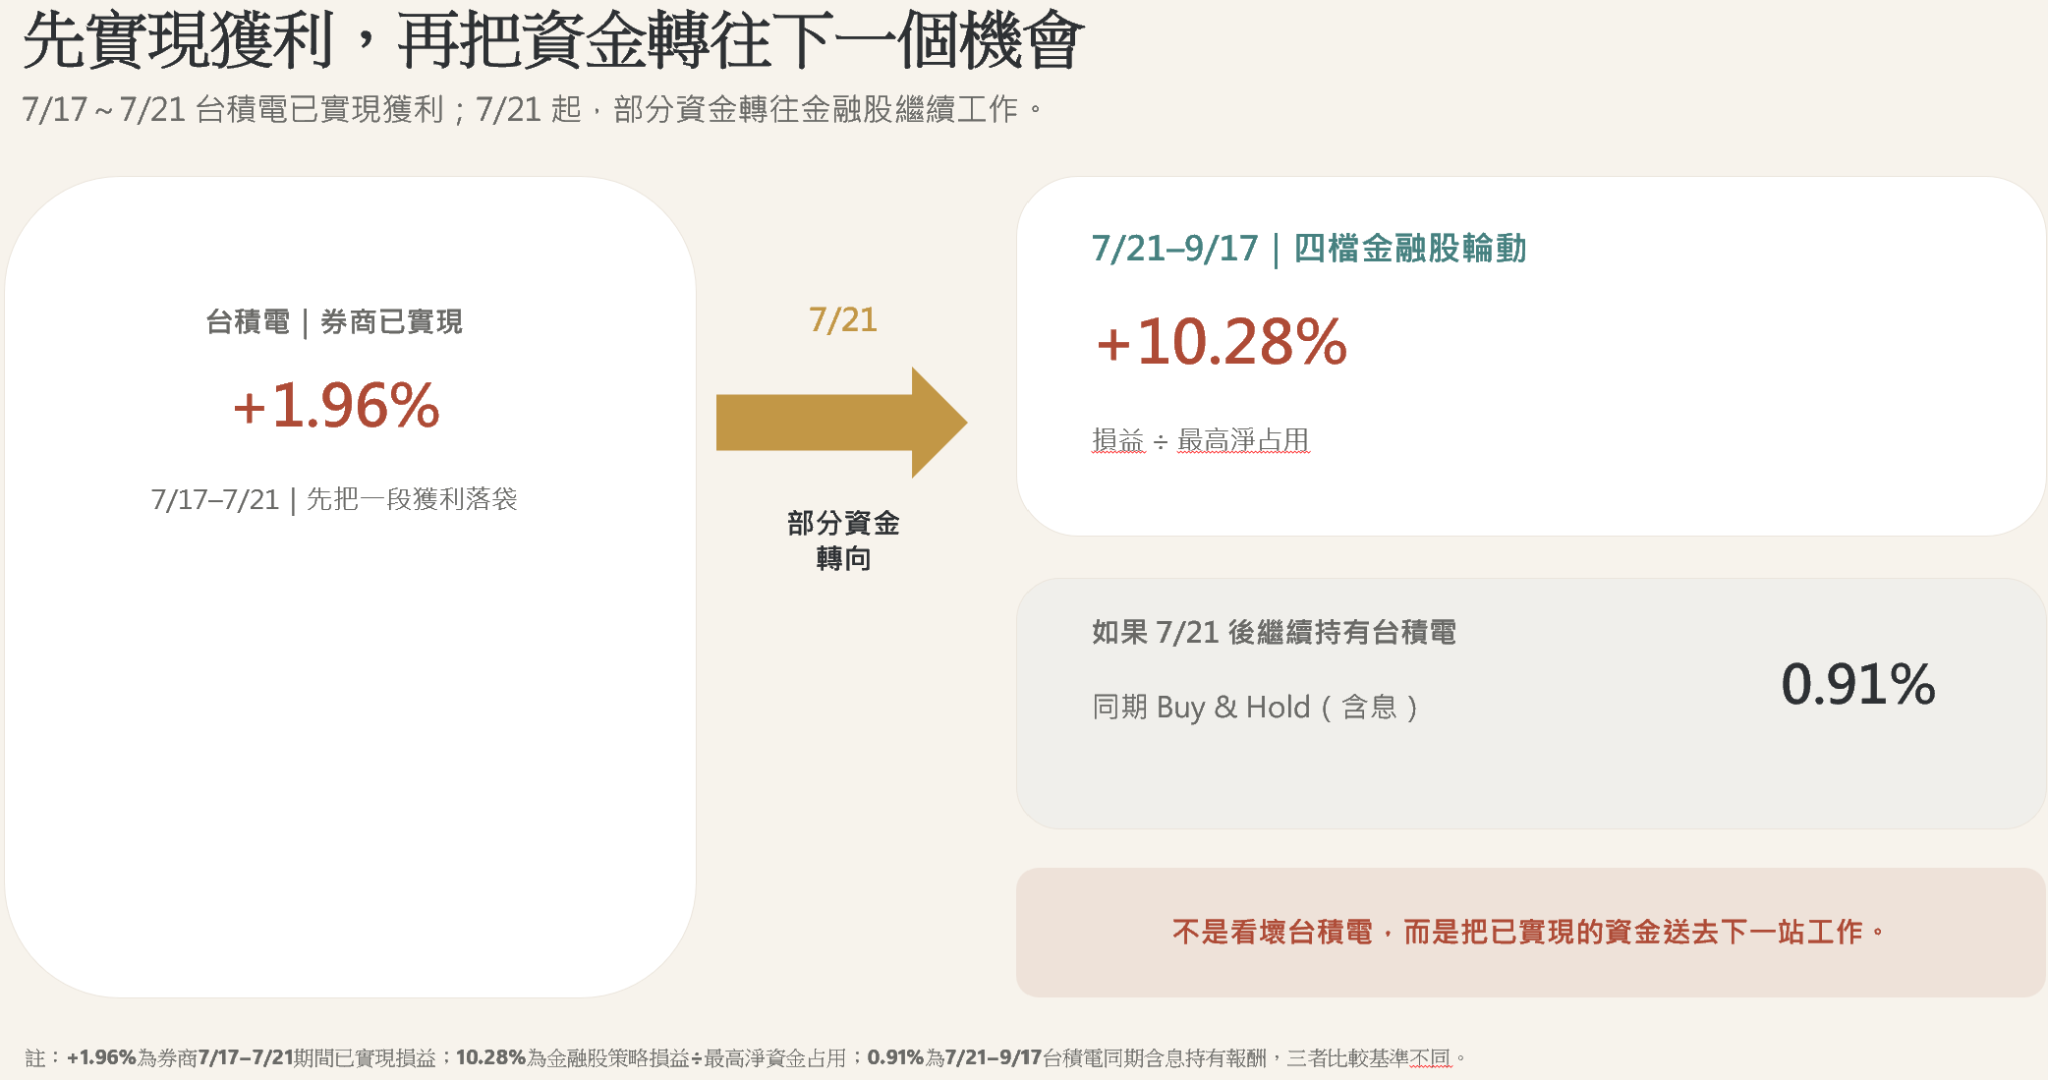
之前也有提過,我在7月21日把部分剛從台積電實現獲利的資金,一次買進元大金與中信金。本來想要再跌再往下承接,沒想到沒有分批承接的機會,買進之後,兩檔股票從隔天開始就一路往上。
這不是因為我精準預測了起漲點,我覺得有一部分只是運氣好。
我當時真正做的判斷,其實只有兩個:
1.台積電的價差開始不好做;
2.元大金、中信金的日KD,剛好來到低檔鈍化。
7/17股災之後,我覺得台積電的價差「做不太動」
7月17日至21日,我在台積電先實現了一小段約 1.96% 的獲利。
但那幾天我注意到一件事。
7月17日股災時,台積電其實沒有跌得特別深;接下來即使大盤回穩,我感受到的反彈動能也沒有特別強。
對長期持有的人來說,這未必代表什麼。
但我當時做的是價差。
跌得不夠深,往上彈的幅度又有限,對價差操作來說就會出現一個很實際的問題:
價差不好做。
所以我並不是因為「看壞台積電」才把資金移出去。
比較接近我當時真正的想法是:
這裡暫時沒有我要的波動,那我就去找比較有價差空間的地方。
7/21當天我注意到的,就是元大金與中信金,兩檔的日KD都在低檔鈍化。
KD是隨機指標(Stochastic Oscillator),主要是拿近期收盤價相對於一段期間高低點的位置,觀察短期價格動能。一般常把KD低於20視為低檔區;如果KD長時間停留在20以下,就會形成所謂「低檔鈍化」。
不過,低檔鈍化並不等於「明天就要漲」。
相反地,它也可能代表股價仍處於相對弱勢,繼續盤整甚至再往下走。
我的做法相對簡單:既然已經到了低檔,我就先買一批。
我沒有買滿,想說如果後面繼續跌,再往下承接。
結果第二天開始它們就漲了,一路往上,幾乎沒有再給我原本預想的「跌下來再買」機會。
所以如果現在回頭說:「我7月21日精準判斷金融股即將起漲,因此把台積電資金完美切換過去。」
那就太會寫故事了。
實際情況比較像:
我看到一個願意開始買的位置,先把部位放進去;原本還準備跌了再買,結果運氣很好,它沒有再跌。
現在看到的「四檔金融股輪動」,一開始其實只有兩檔
這也是事後整理交易時很容易產生的錯覺。
現在回頭看7/21~9/17,我雖然把這一段稱為「四檔金融股輪動」,但7月21日那一天,我轉進的只有:元大金、中信金。玉山金與台新新光金,是到了 8月底之後,才因為後續交易陰錯陽差加入。
換句話說,現在看到的四檔金融股輪動,是這兩個月實際操作之後形成的結果,不是我7月21日事先畫好的一張配置表。
我覺得這一點很重要。
實際投資很少像事後整理出來的簡報那麼整齊。
我們總是先做一個當下的決定,市場繼續變化,再根據新的情況做下一個決定。
最後回頭,才看得出整段資金移動形成了什麼樣子。
兩個月後,這次資金轉移結果如何?
到9月17日回頭整理,7/21之後形成的四檔金融股輪動,期間損益相對於最高淨資金占用約為 +10.28%。同一段時間,如果資金繼續留在台積電,含息報酬約為 +0.91%。
所以就這一次實驗的結果來看,我7月下旬把部分資金從「價差暫時做不太動」的台積電,移到當時日KD已經進入低檔鈍化的元大金、中信金,後來確實得到比較好的資金運用結果。
但整理到這裡,我發現+10.28%其實不是這批交易最大的重點。
當我把這兩個月裡的交易一筆一筆分析後發現,有些資金很快完成工作,有些卻占用了很久。
即使最後都是賺錢,它們使用本金的效率並不一樣。
於是問題從:
「這次換股有沒有換對?」
變成:
「到底要怎麼把『用了多少錢』和『用了多少時間』一起算進去?」
下一篇,我們就來談這個問題。
發佈留言