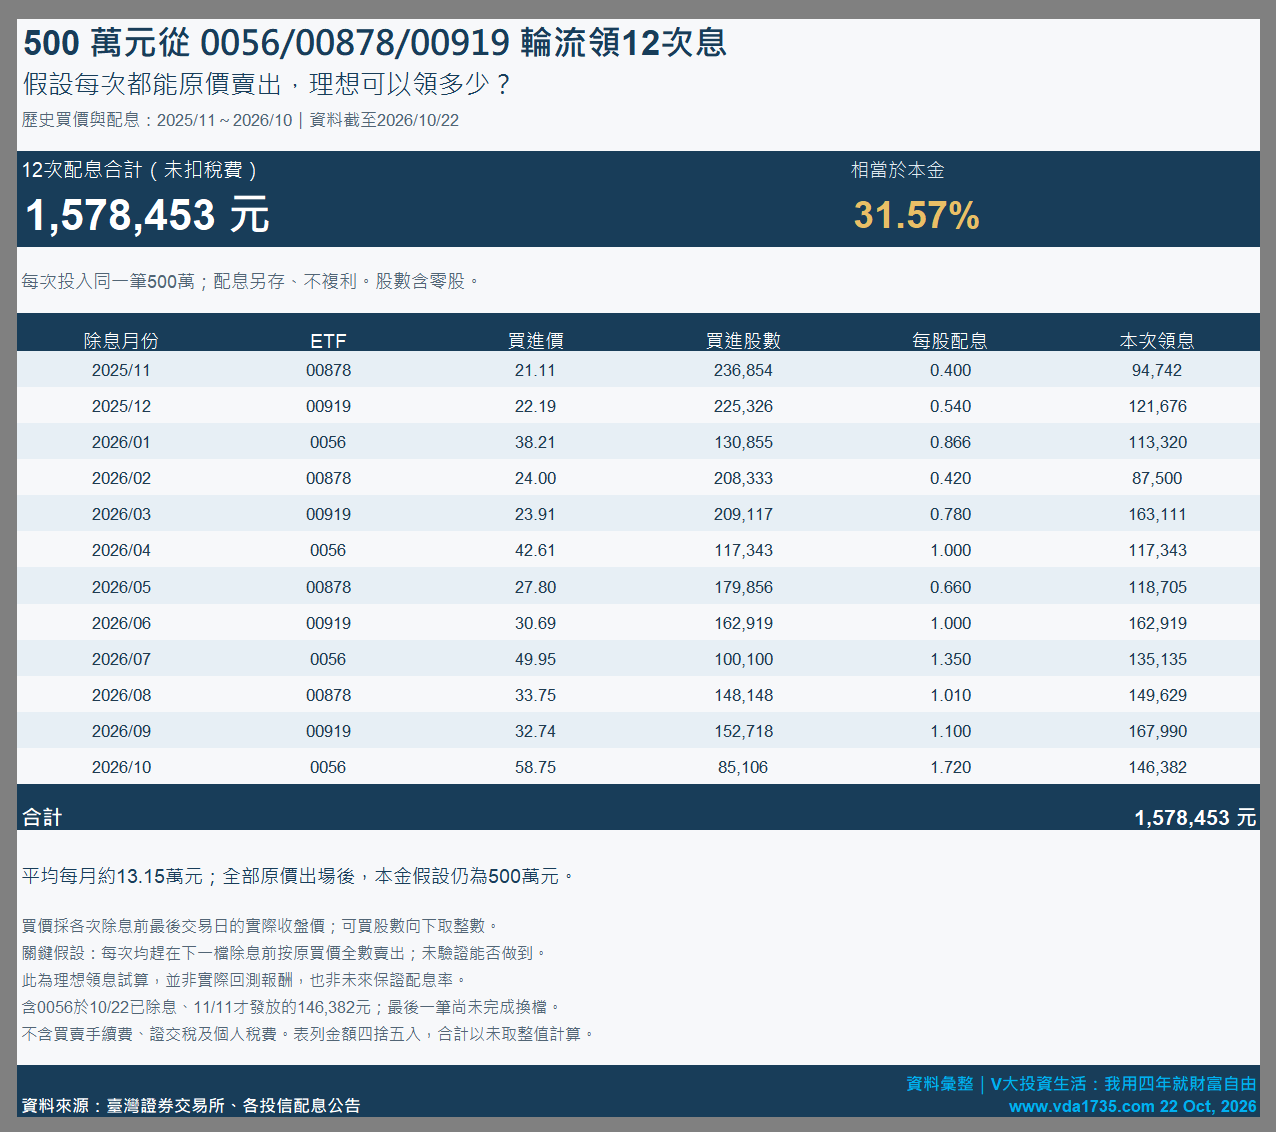
有讀者想出了一個超完美的方式,跑來問我:0056領完息,再把錢搬到00878,接著搬到00919。三檔剛好輪流除息,假設使用同一筆本金500萬元一年領12次,最後本金還是500萬元,這樣一年到底可以領多少?前陣子我寫過的那篇「高股息永動機」,談的是這套方法會碰到哪些問題,今天我想先把大家最有興趣的數字算出來,就假設每次都能順利原價賣掉,這台永動機能吐出多少現金?
我抓了2025年11月到2026年10月,這三檔ETF已經除息的12筆配息。沒有拿最新一季乘以四,也沒有猜下一季會配更多。至於500萬元能買幾股,我採用各次除息前最後交易日的實際收盤價,算出包含零股在內的整數股數,剩下的零頭就留在帳戶。每次轉換都使用同一筆500萬元,領到的配息另外留下,不再投入。
接著給它一個很理想的條件:到了下一檔ETF的最後買進日,手上的這一檔都能按原買價全數賣掉,拿回完整500萬元,再搬到下一檔。例如2025年11月先買00878,12月搬到00919,2026年1月再搬到0056,接著每三個月重複一次。這裡的賣出價格是我設定的理想條件,並沒有驗證當時真的能成交在那個價格。
算出來,0056四次配息約51.22萬元、00878約45.06萬元、00919約61.57萬元,合計可以領到157.85萬元,相當於500萬元的31.57%,平均每月約13.15萬元。難怪這個想法有吸引力!如果每次真的都能原價出場,最後又拿回500萬元,這筆配息當然就是稅費前的獲利。不過,截至10月22日,最後一筆0056的配息還沒入帳,要11月11日才發放;它接下來能否原價賣掉,也還沒有答案。這張表算的是歷史配息搭配理想出場條件,不能當成已經實現的投資成績。twse.com.tw
我也用另一種方式對照:把三檔最近四次的配息合計,分別除以10月22日收盤價,再各乘上500萬元,最後相加,會得到約131.88萬元。兩個數字差了約26萬元,原因就在買價。前面幾次買進時,ETF的價格比現在低,同樣500萬元能買到更多股。這也是為什麼我最後選擇用每次當時的價格當主表,而沒有假設一年到頭都能用今天的價格買到。
但「一年領12次」與「每次都原價賣掉」,要同時做到才有這個結果。就拿這次0056來說,10月21日收盤58.75元,500萬元能買85,106股,配息約14.64萬元。假如到了要換00878的時候,只能用56元賣掉,價差就會少掉約23.40萬元,連配息一起算,這一趟反而少了約8.77萬元。這個56元只是用來說明的假設價格,不是我對後市的預測。
這時候,想把完整500萬元搬過去,就得等價格回來;想照原訂時間參加下一檔除息,就得接受搬過去的本金變少。到底願意讓出多少價差、願意等多久,才是這套方法真正要做的決定。即使某檔後來終於填息,若已經錯過下一檔的最後買進日,原先排好的12次領息也得重新計算。
還有買賣成本。以每次買進、賣出各500萬元,一年完成12次完整買賣,手續費每邊按0.1425%、賣出證交稅0.1%試算,全年約23.1萬元,券商有折扣則會少一些。即使每次股價都原價進出,157.85萬元扣掉這筆示意交易成本後,大約剩134.75萬元,還沒處理個人所得稅等其他稅費。實際操作仍要依成交金額、費率與配息所得組成計算。twse.com.tw
ETF永動機的理想帳本確實很好看。我把數字算出來,也能理解為什麼有人想試。不過,配息日期排得再漂亮,若股價不照著排好的行事曆走,現實操作起來就不會如此完美。這張表給的是理想收入的規模;真要操作,接下來得記錄的,就是每一趟轉換的實際買價、賣價,以及最後真正留下多少錢。
*試算採2025/11~2026/10各月已除息的12筆配息,各次股數依當時買價向下取整,含零股。假設每次均能在下一檔除息前原價出場,配息不再投入。主表未扣交易成本與個人稅費,未模擬配息元以下取捨及交割細節。31.57%為理想情境下配息總額占本金的比率;最後一筆尚未完成換檔,並非實際回測報酬或未來收益預測。
發佈留言