前三篇,我們從一千萬元開始,算了不同報酬率下需要多少時間才能變成一億元,也陸續加入每年生活費、房貸利息等條件。算到這裡,最讓人好奇的問題終於來了:如果真的想在20年內達標,到底該買多少0050、多少正二?
我前幾天才寫過《ETF麻花捲之四》,用一千萬元試算不同正二比例,看看多久可以翻倍到兩千萬元。現在又來算一億元,難道只是把Excel的目標金額改一下?XDDD
這次我決定把問題反過來:不再先決定正二買幾成,而是先設定10年、15年、20年、25年、30年或40年的期限,再反推至少需要配置多少正二。 而且這次把房貸改成30年本息攤還,不再假設銀行願意讓我幾十年都只繳利息。
條件沿用前幾篇:起始資金1,000萬元,假設全部來自房屋增貸,固定年利率2.5%、貸款30年,每月本息約39,512元,另有每年50萬元生活費。也就是說,前30年每年需要從投資組合拿出約97.4萬元,房貸還清後才降為每年50萬元。
投資組合保留20%類現金,剩下80%配置0050及00631L正二,每年年底再平衡。0050假設年化8%、類現金1.5%,正二則分別採用12%、16%、24%三種情境。這些都是為了試算設定的固定報酬率,不是未來績效預測。
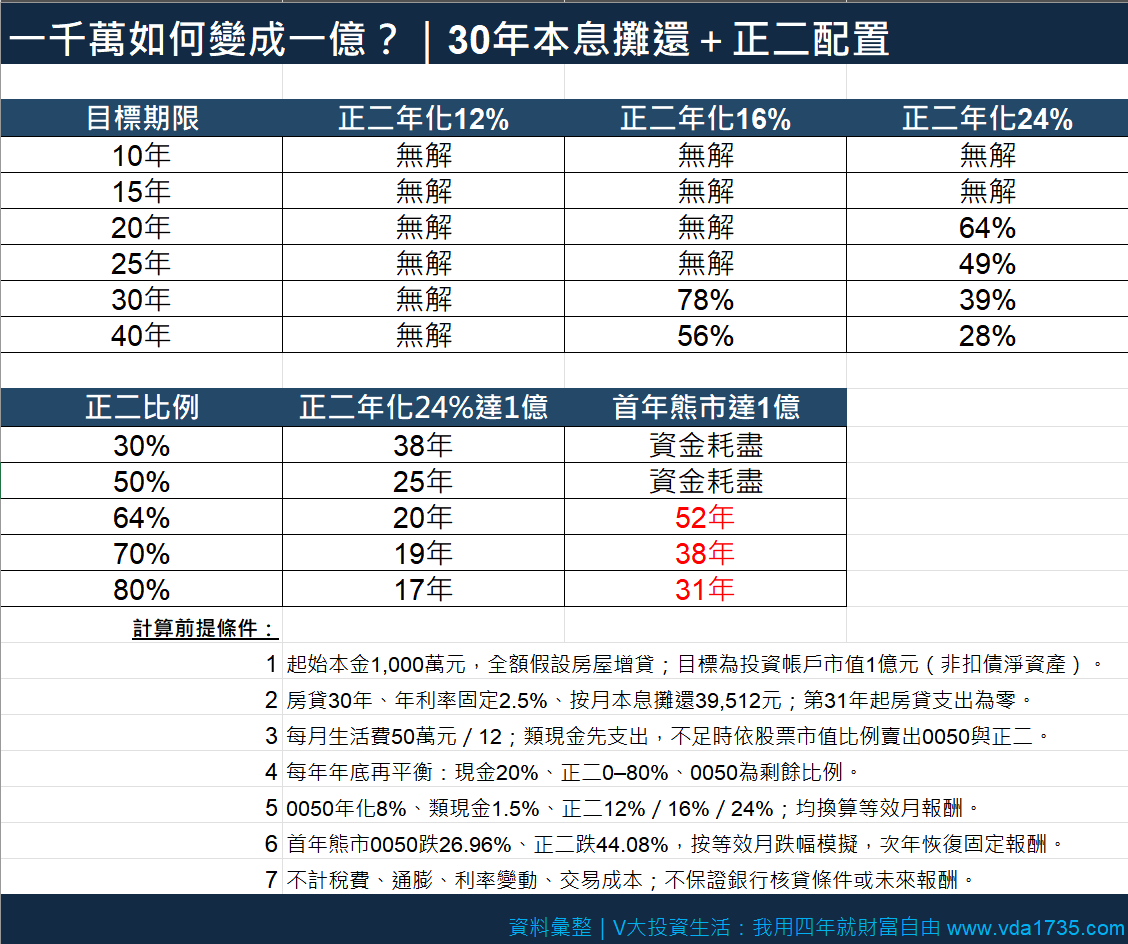
結果呢?如果正二長期年化只有12%,在這個配置限制下,即使拉長到40年也無解;年化16%,想在30年內達標,需要78%正二,40年內則需要56%。如果正二能長期做到24%,20年內達標至少需要64%正二,25年需要49%,30年則降到39%。
換成實際金額,20年達標的64%正二配置,就是640萬元買正二、160萬元買0050、200萬元留類現金。 這不是推薦比例,而是在正二年化24%、其他條件固定的情境下,Excel反推出來的最低配置。
看到這裡,我原本想說:那就正二買64%,等20年不就好了?XD
但問題是,這20年不可能保證年年都照著Excel的固定報酬率前進。於是我又把先前《ETF麻花捲之四》用過的2022年型態熊市放進來:假設第一年0050跌26.96%、正二跌44.08%,生活費和房貸仍然按月支付,第二年起才恢復原本的固定報酬假設。
結果,64%正二原本20年達標,首年先遇到熊市,竟然延長到52年!正二70%的配置,從19年變成38年;正二80%,則從17年變成31年。至於正二30%與50%的配置,在這個首年熊市模型中,還沒達到一億元,資金就先耗盡了。
為什麼差這麼多?因為投資初期的本金一旦大幅縮水,生活費與房貸卻不會跟著減少。即使第二年起恢復假設中的高報酬率,少掉的本金也已經失去後續複利的機會。尤其這筆錢是借來的,前30年還得持續本息攤還,沒有辦法單純抱著ETF等待市場回升。
不過,這張表也有一個很反直覺的結果:在首年熊市情境下,80%正二反而比64%正二更快達標。這不是因為80%正二比較安全,而是我們假設它在熊市之後,仍然可以每年取得24%的固定報酬。如果未來真的能一直賺24%,高比例正二自然容易追回損失;問題是,誰能保證?
這次試算讓我重新思考「20年到一億」這個目標。原本我想知道正二到底要買多少,Excel確實給了答案:在這組條件下是64%。可是當我只改變第一年的市場走勢,20年竟然變成52年,才發現這個答案其實非常脆弱。
想在20年內把一千萬元變成一億元,最難的未必是算出需要買多少正二,而是當計畫第一年就走樣時,你還有沒有足夠的資金與時間,把它繼續執行下去。
發佈留言